lunes, 5 octubre, 2026
Inicio Blog Página 313

Marcas Q&B.- ‘Efecto Stock’: bajan en sell in, suben en sell out (Reportaje)

MARCAS Q&B

‘Efecto Stock’: bajan en sell in, suben en sell out. Así titula ‘EuroPneus’ el reportaje sobre la evolución y tendencias de las marcas Quality&Budget de neumáticos en el mercado español de reposición, que publica en su reciente número impreso 278 de junio. Radiografía que salta del papel a esta ventana digital universal. Pasen y lean.


Un reportaje de CARLOS BARRERO

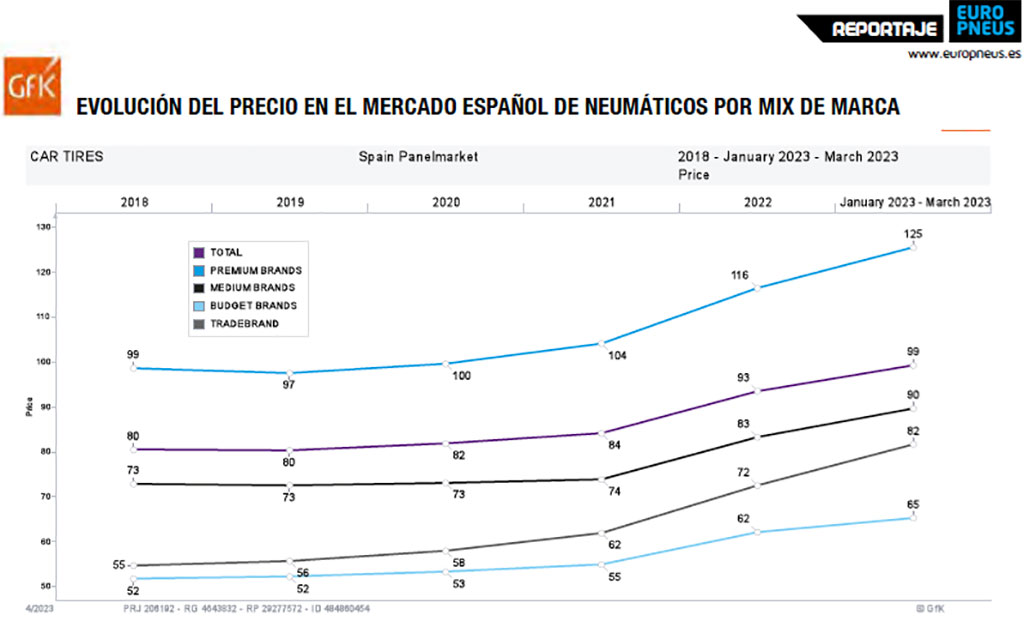
Lo dice GFK: a cierre de 2022, en el mercado español de reposición de neumáticos, las segundas y terceras marcas (Quality&Budget, en argot) crecieron en volumen de ventas al usuario final y en valor dentro del segmento consumer (turismo, furgoneta y 4×4-SUV), y en el arranque de 2023 siguen aprovechando la coyuntura de la inflación, con unos conductores con menos renta disponible en el bolsillo. Sin embargo, en el sell in, las ventas ruedan en negativo, con un canal priorizando dar salida al stock. Lo dice Europool. Se lo cuenta ‘Europneus’.


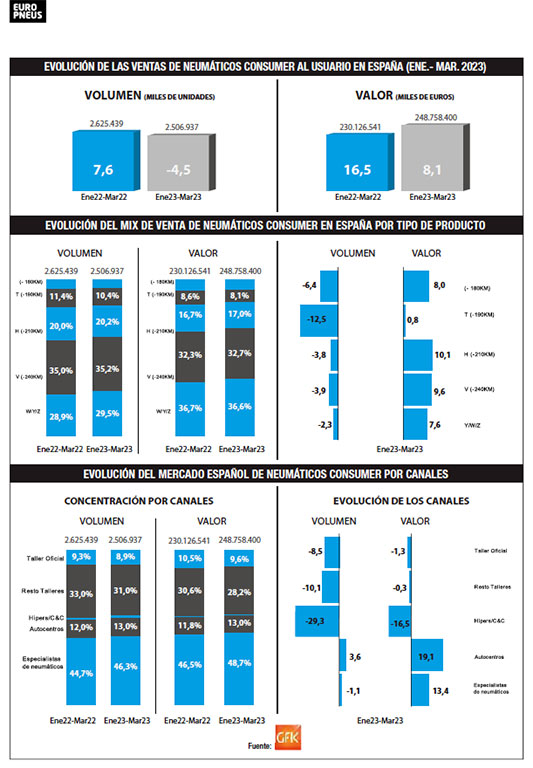
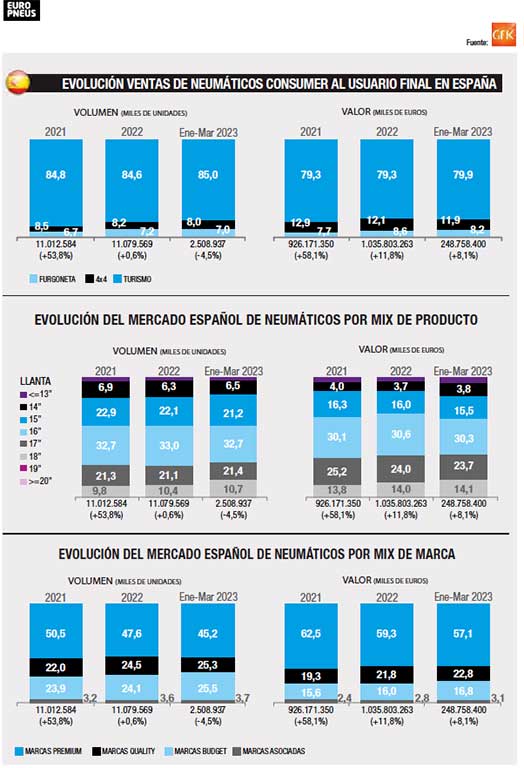
Crecimiento, vaya por delante, dispar. Sí, porque según los datos de GFK -ver pág.16 de este mismo número-, en cuanto al mix de marca, las segundas marcas o marcas con una buena relación calidad-precio mantienen su tendencia alcista en volumen y valor en el mercado español de reposición de neumáticos de consumer (turismo, furgoneta y 4×4-SUV), mientras las terceras marcas (budget o precio) recuperaron en 2022 lo perdido en 2021. Así, las marcas Quality han aumentado su cuota en volumen del 19% de 2019 (año prepandemia más real al comparar) al 24,5% de 2022, y en valor, del 17,2% al 21,8%, respectivamente. Un acelerón que continúa a cierre del primer trimestre de 2023: las segundas marcas ya ‘pesan’ un 25,3% en volumen de ventas y un 22,8% en valor.  A su vez, las Budget han crecido en volumen del 23,9% de 2019 al 24,1% de 2022, pero por debajo del 24,5% de 2020, y en valor, del 15,5% en 2019 al 16% el pasado año. Y a cierre de marzo de 2023, las Budget ya copan un 25,5% en volumen y un16,8% en valor.


Según GFK, las marcas Quality crecen en volumen hasta el 25,3% y en valor hasta el 22,8%, y las Budget suben a un 25,5% y 16,8%, respectivamente,  a cierre del primer trimestre.


Sin embargo, como decimos, en el mix de marca a nivel de sell in, las ventas de las marcas Q&B ruedan en negativo, con un canal priorizando dar salida al stock acumulado en 2022 por las anunciadas subidas de precios, antes de volver a comprar. Así, según los datos de Europool, en el pasado ejercicio las marcas Quality fueron las que menos se desinflaron del mercado español de reposición de neumáticos con una leve caída del 1,2%, aunque, ojo, en valor, por ejemplo, se dispararon un 11% en llanta 17” y un 15% en llantas 18” y superiores. A rueda de ello, las Budget ‘pincharon’ un 4,7%, con las llantas 17” subiendo un 6% y las de 18 pulgadas y superiores pegaron un acelerón casi del 19%. Ahora, con los datos recién salidos del horno de Europool en la mano, a cierre de mayo, las marcas Quality siguen siendo las que menos caen en consumer con un -6% en volumen, mientras las Budget se desploman un 14% (como dato, las premium bajan un 12%).


En este contexto de incertidumbre, inflación, volatilidad y sobrestock, al analizar las claves principales de esta tendencia dispar en volumen y valor de las marcas Q&B,  el sentir general de los expertos consultados por ‘EuroPneus’ resalta que “el año 2022 tuvo un comportamiento dispar en cuanto a las marcas Quality y Budget. Por un lado, la incertidumbre económica ha dirigido a algunos consumidores hacia estas marcas y, por otro lado, la bajada del coste de los fletes ha abaratado mucho el producto de importación, sobre todo en marca Budget, que ha absorbido parte del volumen de las marcas Budget de fabricación europea. La remontada de las marcas Q&B se debe, fundamentalmente, a las nuevas tendencias del mercado, el cual ya lleva tiempo interesándose en este tipo de producto al ofrecer una muy buena relación calidad-precio, amplia oferta de medidas y una disponibilidad continuada en el tiempo”.


A rueda de ello, otros especialistas del sector enfatizan que “en 2022 el mercado subrayó la tendencia que ya se marcaba en el 2021, donde las marcas Q&B tomaban una mayor porción del mercado. Y lo hacían no solo en el sell in, sino que el usuario final [sell out] veía en estos segmentos una solución muy interesante para sus necesidades, teniendo en cuenta las complejidades por las que estábamos atravesando”.


Así, reconocen que “2022 fue bastante loco en cuanto a datos, siendo totalmente dispares comparando el principio con el final del año. Los costes de materias primas, transporte, producción, etc… han hecho que, primero, sea complicado comparar un año contra otro, y segundo, que en un mismo año tengamos dos partes claramente diferenciadas y distintas. Los fabricantes que han sabido y podido dar respuesta a las necesidades del mercado en la primera parte del año, han podido obtener un mejor resultado; que en la segunda parte se ha podido ver afectada por el incremento de las importaciones ‘made in Asia’ por una continua reducción de los costes de los fletes, lo que ha dado como resultado un incremento de las importaciones vs. años anteriores. Esto, unido a la inflación, han provocado una caída en los datos de Europool, que hoy seguimos viendo reflejada”.  Para más señas, precisan que “el ejercicio 2022 cerró con datos similares a los del 2021. Por lo que podríamos decir que ha sido un gran año teniendo presente todos los retos que han ido surgido durante el mismo. El sell in del mercado Europool cerró con una caída del 5,5%. El incremento de precios de las marcas de ETRMA, junto a la bajada de los costes logísticos durante el segundo semestre, ha favorecido la competitividad de producto de importación que han crecido por encima de este. El resultado ha sido un mercado 100 en Sell In con una caída inferior al -1,5% y un mercado Sell Out que ha cerrado plano” .


MARCAS Q&B: ARRANQUE DEL MERCADO EN 2023, STOCK, INFLACIÓN…


Al analizar el arranque del mercado español de reposición de neumáticos de marcas Q&B en 2023, desde Michelin apuntan que “aun con los efectos de épocas de crisis, el mercado Quality&Budget-especialmente el Quality- experimentó un impulso en su crecimiento en 2022. Los motivos son diversos: por un lado, este mercado Quality tiene como principal característica la relación calidad-precio y, por otra parte, con los incrementos de los costes logísticos, el segmento Budget se posicionó en algunos casos en niveles de precios más cercanos al Quality, lo que derivó en que el consumidor se decantara más por este último, un neumático con mayores prestaciones.  Otro motivo del crecimiento de este segmento está relacionado, en parte, con el crecimiento de la oferta de la gama, que ha evolucionado muy positivamente en llantas de 18 pulgadas o superior, así como la consolidación de los neumáticos All Season. Todos estos factores nos han permitido incrementar nuestra cobertura en el mercado y crecer en este sector.  A finales de 2022, el segmento Budget terminó con stocks más altos, lo que ha provocado un comportamiento más negativo del mercado de este segmento en sell in, algo que no sucede en el sell out, con una mejor actividad en el acumulado, aunque no hemos recuperado aún los niveles pre-pandemia. La situación de incertidumbre y desconfianza ha favorecido en este arranque del año al segmento del Budget. El T3 no tiene mucha variación. La crisis de logística se suavizó a finales de 2022, y los fletes han recuperado un poco la situación de normalidad, lo que de cara a este 2023 facilita de nuevo la llegada de mercancía y producto asiático”.


En España, a cierre de mayo, dar salida primero al stock pasa factura en el segmento consumer: las marcas Quality caen un 6% y las Budget se desploman un 14%, según Europool.


Además, Michelin subraya que “el crecimiento de las marcas Q&B se está produciendo fundamentalmente a través de talleres independientes. Y aquí hay que hacer una matización importante, porque si bien se trata de un canal que este año está experimentando más dificultades, su peso  es prácticamente de un tercio; por lo tanto, el taller independiente sigue siendo el mayor canalizador tanto si hablamos de Quality como, sobre todo, de Budget. Quality está diversificando mejor y también está creciendo en autocentros y en concesionarios, mientras que Budget aprovecha mejor el acceso al mercado a través del canal de talleres independientes o de mecánica”.


Para Top Recambios, distribuidor de marcas exclusivas para España como CEAT, Goodride, Lanvigator, Radar, … “la tendencia que se inició en 2021 se mantuvo en el 2022 y se consolida de manera importante en este 2023. Sin duda alguna, estamos frente a un cambio en el paradigma del comportamiento de compra del consumidor, una vez que, por la razón que sea, prueba productos de estos renglones y comprueba por su propia experiencia que las prestaciones que de ellos pueden obtener son más que satisfactorias. Así, ss fundamental destacar que los productos que vienen de Asia, no solo podemos hablar de ellos en relación con el precio sino también de elevados estándares de calidad y una cobertura de gama que cada vez sorprende más. Encontrar productos de llantas grandes, all seasons, para vehículos SUV de última generación, etc., es algo que ya no sorprende en esta tipología de productos”.


En Continental analizan que “la situación macroeconómica parece que mejorará o se estabilizará con el paso de los meses. Mientras que la inflación se estabiliza, los problemas que mayor incidencia tienen sobre el sector parecen ir resolviéndose. Mejoran los costes logísticos, el suministro de materias se ha normalizado con proveedores provenientes de otras regiones y los costes energéticos parecen que están en una línea de estabilización o caída. Con ello es probable que los problemas de suministros e incremento de precios que tuvieron lugar durante el primer semestre del 2022 no se repitan y podemos ver una mayor estabilidad. Si esa situación de estabilidad se produce, lo más probable es que veamos que las caídas de inicio de año se transformen en crecimiento en el segundo semestre. Respecto a las marcas Q&B existen dos factores que marcan el mejor desempeño durante estos meses. Por un lado, el incremento mayor de precios de las marcas premium junto al deterioro del poder adquisitivo de las familias durante los últimos meses está trasvasando volumen de segmentos más premium a segundas marcas. Este crecimiento en volumen se ve respaldado en valor, por la subida de precios de las marcas Quality, que se ha ido produciendo durante la segunda parte del 2022, por lo que el reflejo actual comparado con el Q1 del año pasado es mayor. No obstante, empezamos a observar agotamiento en esta tendencia, y es probable que con la mejora económica volvamos a regresar a valores previos en la relación de Premium, Quality y Budget. Actualmente en el mercado español, teniendo presente las importaciones y los datos del EuroPool, podríamos decir que aproximadamente un 60% de los neumáticos son del segmento Quality, Budget y Extra-Budget. De este 60% aproximadamente un 35% podrían ser marcas Quality y el resto marcas Budget y de importación”.


Para Nexen, “en 2023, estamos viéndonos muy afectados por los problemas económicos y el encarecimiento de los costes de producción (materias primas, energéticos, etc…) lo que da como resultado un mayor encarecimiento de los productos y subida de precios. Ante este problema generalizado, hay muchos consumidores que se ven forzados a adquirir productos más económicos con un alto nivel de prestaciones, por lo que las marcas Quality se ven claramente favorecidas en esta situación, así como las marcas más económicas. El sell in, con la referencia de Europool, acusa más la caída; que también se ve reflejada en el sell out aunque al contar con las importaciones de neumáticos más económicos, el dato de la caída es menor. Las marcas Q&B están hoy claramente por encima del 60% del mercado español”.


Bridgestone considera que “el comportamiento del sector va a depender mucho del comportamiento de la economía en general. Al margen, hay algunos elementos concretos del mercado de automoción, como el reducido número de matriculaciones en los últimos años que ha acentuado el envejecimiento del parque de vehículos en España, y el incremento del tamaño de llanta en cada vez más modelos, hacen pensar que los próximos años aún veamos una evolución positiva de estos segmentos, principalmente en Quality. Las marcas Q&B de producción europea han incrementa sus precios, pero debido a la disminución de sus costes logísticos, las marcas de producción no europea han podido mejorar su posición con respecto a 2021. Tenemos que diferenciar el comportamiento de las marcas Quality, que cada vez están creciendo más en productos de alto valor añadido (Llantas mas grandes, 4×4/SUV, productos de invierno y todo tiempo) de las marcas Budget que están creciendo en peso en el mercado debido a que atienden a las necesidades de los vehículos más antiguos (llantas mas pequeñas, principalmente producto verano)”.


Desde Hankook/Laufenn defiende que “aumente o disminuya el volumen de ventas de neumáticos responde a un sinfín de factores. Para los ‘made in Asia’, 2022 inició una tendencia que prosigue en 2023, dando un respiro respecto al precio de los envíos en los meses precedentes. Antes, la falta de barcos y contenedores disponibles hicieron que los precios de estos envíos se disparasen. En la actualidad, si bien no se ha alcanzado la competitividad de antes de la crisis, la tendencia parece haberse suavizado, con una evidente caída de los fletes y, por lo tanto, aumentando la competitividad de los neumáticos asiáticos, que además cuentan a favor con otros factores, como el encarecimiento de la fabricación en Europa y la cercanía a unas materias primas que también están conteniendo sus precios. Por fortuna, aunque el mercado de reposición, en términos generales, sigue a la baja, no es el caso de Hankook, que ha conseguido crecer, según los últimos datos de Europool. Sin embargo, en términos generales, tiene mucho sentido que las marcas Q&B ganen volumen y valor cuando la situación general es delicada, ya que el proceso normal del comprador es el de proteger sus gastos, yendo a productos de un precio más contenido”.


Para Tiresur, distribuidor multimarca y multisegmento de marcas como Triangle, Giti o GT Radial,  “el reposicionamiento del precio del flete, sumado a la estabilidad actual del tipo de cambio, ha ayudado a la competitividad en el mercado de estas marcas en la época de mayor inflación. Las políticas de las marcas europeas en Q&B, sumadas al comportamiento del mercado, han hecho que se den unas circunstancias propicias para un arranque muy fuerte, apoyado también por la tendencia ya mantenida durante el 2022. ¿Subidas de precios? En las marcas Q&B no hemos notado los incrementos, dado la estabilización del coste del flete y el tipo de cambio. De hecho, es posible que durante los próximos meses, y sobre todo pasado el verano, notemos una bajada de precios”.


Euromais, distribuidor de marcas como Mazzini, Westlake, Maxtrek…, también analiza que “En la segunda mitad de 2022 se inició la progresiva disminución de los costes del transporte marítimo, que en 2022 supuso un aumento de las importaciones (sell in), pero que aún no se ha visto reflejado en un descenso significativo de los precios de los neumáticos (sell out) ni en un aumento en el volumen de ventas, principalmente en lo que respecta a los neumáticos de presupuesto chinos. Los efectos de la guerra y la inflación comenzaron a provocar desde principios de 2023, un aumento en el costo de vida de la población en general, quienes se quedaron con menos dinero disponible. Por lo tanto, naturalmente se produjo el aumento esperado en la demanda de neumáticos Q&B y una ligera disminución en la demanda de neumáticos premium. Según nuestros datos, las marcas Q&B tiene una cuota entre el 50% y 60% y habrá un incremento en las ventas de las marcas Q&B en todos los canales de venta. Pronosticamos un aumento del 15% al 30% en las ventas de las marcas Q & B”.


Para Lubrimed, distribuidor de marcas como Toyo, Compasal, Westlake, Aplus… “la subida de precios de los neumáticos de las marcas premium ha provocado que cada vez más las marcas Budget y Quality sean las que vayan cogiendo protagonismo en el mercado. Además, hay un factor que en 2022 tuvo mucha influencia para las marcas Q&B, sobre todo para aquellas provenientes del continente asiático, como es la progresiva disminución del coste de los portes marítimos y fletes. Esto incentiva a que los distribuidores añadan marcas estratégicas a su catálogo, siempre trabajando con aquellas que son aptas para garantizar el margen necesario para la viabilidad del taller. La previsión para 2023 es que las marcas Q&B sean más demandas por los usuarios que las premium. El arranque de año en las marcas Q&B ha sido muy positivo. Es muy probable que este año haya una bajada generalizada del poder adquisitivo de los consumidores como consecuencia de la subida de precios y la inflación. Esto provocará un prominente crecimiento de las marcas Q&B en detrimento de las premium. En turismo, las marcas Quality representan en torno al 30%, mientras que las Budget en torno al 17%. Por su parte, en SUV/4×4, las Q&B no representan ambas ni el 35% del mercado. En el caso de la furgoneta, las marcas Budget tiene muy buenos números en torno al 30%, porcentaje prácticamente igual que los fabricantes Quality”.


A la hora de pronosticar la evolución de las marcas Q&B en el mercado español de reposición de neumáticos en el segundo semestre, la mayoría de expertos consultados por Europneus coincide en que “el mercado, que está sufriendo una bajada continua, tanto en sell in como en sell out, también se estabilizará y volveremos a unos datos ligeramente positivos, aunque será difícil compensar las caídas del comienzo de año. En cuanto a los precios, hemos tocado techo y veremos una cierta estabilidad. 2023 será un año complicado de sell out, como ya lo está demostrando a cierre de mayo. Durante los próximos meses es probable que, con la estabilización de la inflación, mejore la percepción económica; unido a un precio mayor de algunas marcas Quality, sería razonable ver un reajuste del mercado y volvamos a pesos similares a los de 2021”.


PUEDE DESCARGARSE EL NUEVO NÚMERO DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ 
 

mercado neumáticos junio 2023

“Neumáticos agrícolas: el valor del I+D para todo el canal de venta” (Artículo de opinión de Luis Aniceto, gerente de San José Neumáticos)

Neumáticos agrícolas Luis Aniceto
Luis Aniceto, gerente de San José Neumáticos.

Luis Aniceto, gerente de San José Neumáticos y Accesorios, importador exclusivo de la marca BKT para España y Portugal, escribe un artículo de opinión en el número impreso de junio de la revista ‘EuroPneus’, titulado “Neumáticos agrícolas: el valor del I+D para todo el canal de venta”, y que, por su interés para el sector, también reproducimos íntegramente en esta ventana digital. Pasen y lean.


“Vivimos tiempos difíciles en este nuevo paradigma del cambio climático. Ha aumentado la preocupación, hay una mayor sensibilización de la sociedad por nuevas prácticas agrícolas más sostenibles y,  en consecuencia, un menor impacto en el medio ambiente.

Actualmente, por un lado, la agricultura desempeña un papel fundamental en la alimentación del planeta, dada la creciente demanda global de alimentos. Por otro lado, puede tener importantes repercusiones en el medio ambiente como las emisiones de gases, la huella hídrica o la compactación del suelo.

Conseguir la máxima productividad preservando,  al mismo tiempo,  el medio ambiente es un reto valioso para los agricultores modernos, ya que tienen que garantizar el desarrollo rural para las futuras generaciones. La innovación, la tecnología, la investigación, la digitalización y la robótica son poderosas herramientas para lograr este objetivo.

Al mismo tiempo, la industria de la maquinaria agrícola facilita el trabajo de los agricultores con equipos de última generación, que necesitan de neumáticos de alta tecnología, como los que son suministrados por BKT, el aliado de los agricultores también en la protección del suelo.

Las inversiones en Investigación y Desarrollo (I+D) en la fabricación de neumáticos permiten la creación de nuevos materiales que influyen en la compactación del suelo, como compuestos de caucho más blandos y flexibles, la capacidad de poder trabajar con bajas presiones que con una huella más ancha hacen una distribución más amplia y uniforme del peso,  la optimización del diseño de los neumáticos, el uso de tecnologías de producción avanzadas para mejorar la calidad y consistencia de los neumáticos e, incluso, mejorando la tracción.

Al final, el valor del I+D tiene una influencia transversal en todo el canal de ventas de neumáticos agrícolas:  ante todo en el agricultor, el usuario final, que queda satisfecho con el aumento de su productividad y ahorro en costes, y un usuario satisfecho aumenta la confianza en el taller que le aconseja un neumático, fidelizándose a una marca”.


PUEDE DESCARGARSE EL NUEVO NÚMERO DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ 


mercado neumáticos junio 2023

El Grupo Michelin gana 1.220 millones de euros en el primer semestre, al aumentar sus ventas un 5,9% hasta los 14.079 millones

Grupo Michelin gana
Cuadro con las cifras clave de los resultados cosechados por el Grupo Michelin a cierre del primer semestre de 2023.

¡1.220 millones de euros de ganancias en seis meses, 377 millones más respecto a los 843 millones ganados hace un año!, “en un contexto de mercados desfavorables”. Así lo acaba de anunciar el Grupo Michelin al aumentar sus ventas un 5,9% hasta los 14.079 millones (790 millones más comparados con los 13.289 millones de hace un año), en la presentación de sus cuentas acumuladas a cierre de junio. Hay que recordar que Michelin ganó 2.009 millones de euros en 2022, tal y como puntualmente informó ‘Europneus’ el pasado 13 de febrero.


Al presentar su balance de resultados del primer semestre de 2023, el Grupo Michelin destaca que ha registrado un crecimiento en sus ventas de un 5,9% y un aumento del 11,4% en su resultado operacional, “en un contexto de mercados desfavorables. El cash flow libre antes de las adquisiciones fue de 922 millones de euros. La previsión anual se revisa al alza”.


Para más señas, Michelin detalla en su comunicado que “las ventas aumentaron un 5,9% hasta los 14.100 millones de euros, impulsadas por una política de precios dinámica y un rápido crecimiento en las ventas de productos distintos a los neumáticos:

  • Los mercados de neumáticos se mantuvieron estables para los turismos y a la baja para los camiones, impulsados por las ventas para Equipos Originales, pero frenados por la importante reducción de existencias en la distribución y en las flotas B2B.
  • Los volúmenes de ventas de neumáticos cayeron un 3,7%, reflejando las tendencias del mercado y la prioridad dada por el Grupo a los segmentos de mayor valor añadido.
  • El efecto mix-precio asciende al 9,4%, poniendo en valor la oferta del Grupo y un efecto mix positivo a pesar del impacto desfavorable de las ventas de Equipo Original vs Reposición.
  • Las ventas de productos distintos a los neumáticos aumentaron un 17% a tipos de cambio constantes, lo que supuso una contribución duradera al crecimiento del Grupo.
  • El efecto cambio fue negativo en un -1,0% debido a la caída de la mayoría de las divisas frente al euro”.


Asimismo, añade que “el resultado operacional de los sectores aumentó un 11,4% hasta los 1.700 millones de euros, ya que el crecimiento en los segmentos de alto valor añadido compensó la inflación de costes y los menores volúmenes de ventas:

  • Los segmentos Turismo y Especialidades reforzaron sus resultados.
  • El segmento de Camión se enfrentó a un mix Equipo Original/Reemplazo desfavorable y bajos volúmenes, lo que pesó fuertemente en la utilización de la capacidad de producción y la absorción de los costes fijos.
  • Importante efecto precio-mix, debido al continuo enriquecimiento del mix de productos, la política de precios y el impacto diferido de las cláusulas de indexación.
  • El margen operacional de Especialidades aumentó hasta el 18,3%, gracias al dinamismo de los segmentos de Minería, Avión y Materiales de Alta Tecnología”.


Florent Menegaux Michelin
Florent Menegaux, presidente del Grupo Michelin.

A rueda de estos resultados cosechados en el primer semestre del año, Florent Menegaux, presidente del grupo Michelin, los ha calificado como “buenos, en un contexto de transformación acelerada del mercado al que nos estamos adaptando constantemente. Michelin tiene muchas fortalezas, con ofertas de productos y servicios de calidad que, combinados con precios y mix adecuados, nos permiten concentrarnos en los segmentos de mercado que generan más valor. Me gustaría felicitar a nuestros equipos por su agilidad y los resultados obtenidos en un entorno aún difícil en los segmentos Camión y Beyond The Road. En Materiales de Alta Tecnología, el despliegue de nuestra estrategia se está acelerando con la adquisición anunciada de Flex Composite Group.”


Previsión anual revisada al alza

A pesar de un escenario de mercado menos favorable, Michelin ha señalado que “las previsiones del Grupo para 2023 se han revisado al alza con un resultado operacional a tipos de cambio constantes superior a 3.400 millones de euros (frente a los 3.200 millones de euros anteriores) y un cash flow libre antes de adquisiciones de más de 2.000 millones de euros (frente a los 1.600 millones anteriores)”.

Continental arranca la producción en serie de UltraContact NXT, su “neumático más sostenible con triple A en la etiqueta”

Continental UltraContact NXT

Continental acaba de anunciar el inicio de la producción en su fábrica de Lousado (Portugal) del UltraContact NXT, su “neumático de serie más sostenible hasta la fecha”, calificado en sus primeras 19 dimensiones disponibles con triple A en la etiqueta por su máximas prestaciones en seguridad, ahorro de combustible y rumorosidad, tal y como adelantó ‘Europneus’ el pasado 16 de junio.


Los especialistas de Continental resaltan que “con hasta un 65% de materiales renovables, reciclados y certificados, el nuevo neumático de verano combina una proporción notablemente alta de materiales sostenibles con la máxima seguridad y rendimiento. Al mismo tiempo, todas las dimensiones llevan la máxima calificación posible en la etiqueta de neumáticos de la UE (“A”) en resistencia a la rodadura, frenado en mojado y ruido exterior. Los materiales renovables representan hasta el 32% de UltraContact NXT. Esto incluye resinas formadas por materiales residuales de las industrias del papel y la madera y silicato procedente de las cenizas de la cáscara de arroz. La cáscara de arroz es un residuo agrícola que puede transformarse en sílice mediante un nuevo proceso que consume menos energía. Como en todos los neumáticos, el caucho natural es un material clave del UltraContact NXT. Sigue siendo indispensable, ya que garantiza las mejores propiedades de rendimiento del neumático gracias a su elevado nivel de resistencia y durabilidad”.


El compuesto contiene sílice de origen biológico procedente de residuos agrícolas


Continental detalla que “el logotipo especial ‘contiene materiales reciclados y siglas CRM’ en el flanco del UltraContact NXT subraya el uso de materiales reciclados en esta línea de neumáticos. La proporción de material reciclado alcanza el cinco por ciento. Incluye material de caucho reciclado, que procede de neumáticos fuera de uso procesados mecánicamente. Además, Continental utiliza acero reciclado en el UltraContact NXT. La tecnología innovadora ContiRe.Tex recientemente presentada, que reutiliza botellas de platico PET recicladas, también se incluye en el neumático UltraContact NXT. Genera fibras de poliéster de alto rendimiento que se utilizan para reforzar la carcasa del neumático mediante el reciclaje de botellas de PET, que de otro modo habrían acabado en incineradoras o vertederos. Con la tecnología ContiRe.Tex, Continental ha desarrollado una alternativa más eficiente energéticamente y respetuosa con el medio ambiente que permite reciclar entre nueve y quince botellas de plástico por cada neumático, dependiendo del tamaño del mismo”.


Materiales certificados: Caucho sintético y negro de humo de neumáticos fuera de uso

Continental UltraContact NXTPara la fabricación del UltraContact NXT, Continental desvela que utiliza “hasta un 28% de materiales certificados ISCC PLUS. Se trata de caucho sintético y negro de humo sostenibles fabricados a partir de materias primas biobase, biocirculares y/o circulares. La certificación ISCC PLUS del mecanismo de equilibrado garantiza la transparencia y la trazabilidad en toda la cadena de suministro mediante el seguimiento del origen y las características de las materias primas, la verificación del cumplimiento de criterios sostenibles y la certificación de los productos resultantes. Continental trabaja incansablemente para avanzar en tecnologías innovadoras y productos y servicios sostenibles a lo largo de toda su cadena de valor, desde el abastecimiento de materiales sostenibles hasta el reciclaje de neumáticos al final de su vida útil. Para 2030, el fabricante de neumáticos premium aspira a tener más de un 40% de contenido renovable y reciclado en sus neumáticos. Continental continúa su camino con el objetivo de que como tarde en 2050 el 100% de materiales de todos sus productos de neumáticos sean sostenibles. El UltraContact NXT es un paso importante para cumplir estos ambiciosos objetivos de sostenibilidad y convertirse en el fabricante de neumáticos más avanzado, tal y como establece su programa estratégico Vision 2030”.


Disponible para varios modelos de vehículos de todos los tipos de tracción


Continental UltraContact NXT
El Continental UltraContact NXT ha sido diseñado tanto para motores eléctricos como de combustión, y luce en la etiqueta una triple A por su seguridad en mojado, baja resistencia a la rodadura y rumorosidad.

Continental enfatiza que el UltraContact NXT “forma parte de la exitosa familia UltraContact lanzada por Continental en 2022. Continental introducirá gradualmente el UltraContact NXT en Europa. Las primeras dimensiones estarán disponibles para los distribuidores de neumáticos en Europa en breve. El UltraContact NXT ha sido diseñado tanto para motores eléctricos como de combustión, ofreciendo la máxima eficiencia en la etiqueta y un óptimo rendimiento kilométrico. Por lo tanto, el neumático de serie más sostenible de Continental hasta la fecha lleva el logotipo EV Compatible y estará disponible para varios vehículos populares como el Kia Niro, VW ID.3, Mercedes-Benz EQA, Tesla Model 3, Audi Q4 E-TRON, Skoda Octavia, VW Golf 8, Audi A3 y muchos más”.

CETRAA: “La facturación de los talleres se incrementa un 8,7%”

cetraa talleres

La facturación de los talleres se incrementó un 8,7% en el primer semestre del año mientras la actividad permaneció estable, según los resultados de un estudio de CETRAA sobre la evolución de la posventa en el canal independiente y marquista de segunda red en España. El estudio de CETRAA analiza el volumen de mercado, el valor del mercado y el precio medio de la orden de trabajo.

En cuanto al volumen de mercado, medido en número de órdenes de trabajo realizadas, el primer semestre del año se cierra con un muy ligero incremento de la actividad, de tan solo el 0,3%. Traducido a cifras, el estudio de CETRAA dice que en los primeros seis meses del año los talleres han registrado un total de 19.781.789 entradas, muy similar a las 19.713.190 entradas del primer semestre de 2022.


cetraa talleres

El estudio recoge también un fuerte incremento del precio medio de la orden de trabajo, que ha pasado de 298,75 euros en el primer semestre de 2022 a 323,71 euros en el mismo periodo de este año, lo que explica en parte el aumento de la cifra de facturación en más de un 8% interanual. Fuentes de la Confederación señalan también como causas de este incremento la subida de la mano de obra en función de las revisiones salariales establecidas en los convenios colectivos y el aumento del precio de los recambios.

Según los cálculos de CETRAA, los talleres españoles facturaron en 2022 la cantidad de 12.098 millones de euros. De este total 5.889 millones correspondieron al primer semestre del año. La facturación en los seis primeros meses del año en curso se sitúa en los 6.403 millones de euros.

Mejor comportamiento de la actividad de neumáticos

“Cabe destacar la tendencia a la baja de la actividad de carrocería, en contraste con el mejor comportamiento de la actividad de neumáticos”, como apunta Enrique Fontán, presidente de CETRAA. “En términos generales, la facturación está en niveles pre-pandemia, esta subida se ha producido fundamentalmente como mecanismo de compensación del incremento de los gastos que han de ser soportados por los talleres”, añade Fontán.

El universo de estudio para este año, según estimación de datos propios y fuentes oficiales, es de 40.079 talleres y está formado por 137.070 profesionales. Se ha tomado una muestra de cerca de 600 talleres y se han analizado aproximadamente 250.000 órdenes de trabajo.

Neumáticos 4×4-SUV: todos los datos del mercado español de reposición en 2023, al detalle (Reportaje)

NEUMÁTICOS 4X4-SUV MERCADO ESPAÑOL

“Neumáticos 4×4-SUV: del récord de 2022, al -7% hasta mayo”. Así titula ‘EuroPneus’ el reportaje de su ya tradicional radiografía al detalle sobre la evolución y tendencias del mercado español de reposición de neumáticos para vehículos 4×4-SUV, que publica en su reciente número impreso 278 de junio, con todos los datos de volumen y valor, tanto a nivel de sell in (o ventas al canal: Europool, a cierre de mayo) como de sell out (o ventas al usuario final: GFK, a cierre de marzo). Radiografía que salta del papel a esta ventana digital universal. Pasen y lean.


Un reportaje de CARLOS BARRERO


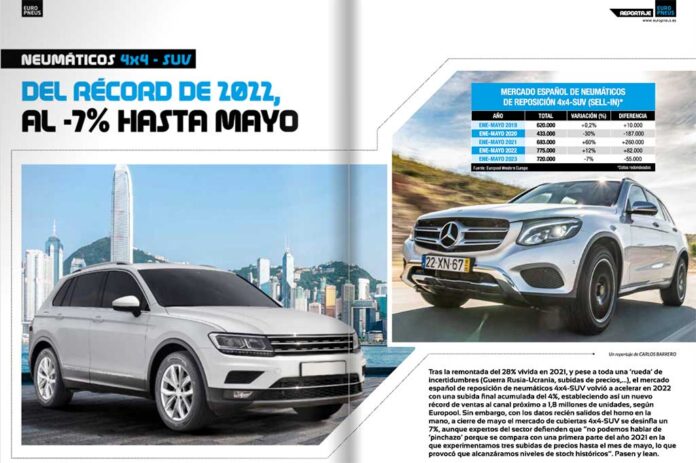
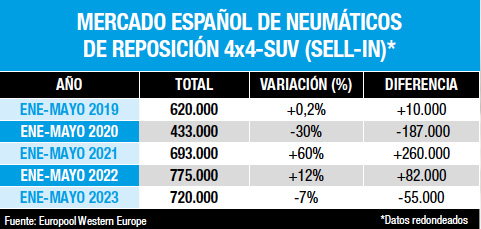
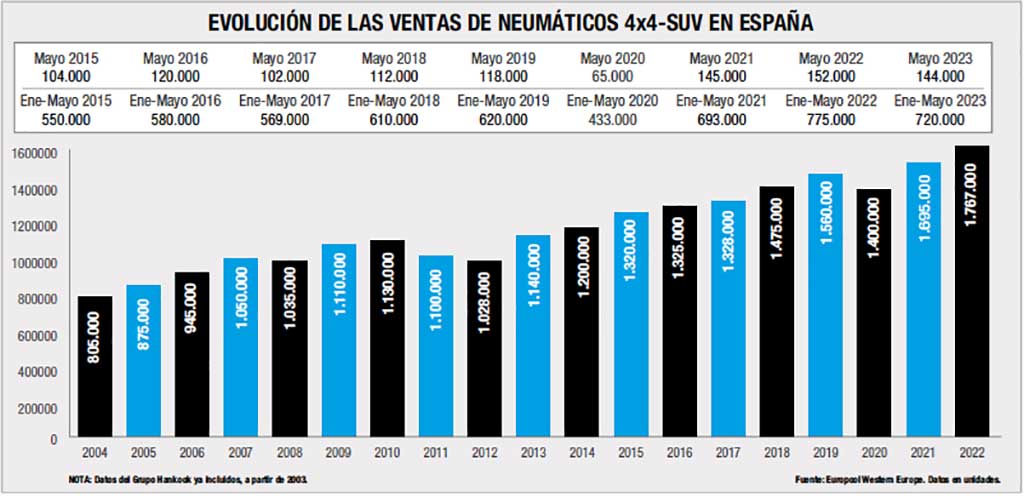
Tras la remontada del 28% vivida en 2021, y pese a toda una ‘rueda’ de incertidumbres (Guerra Rusia-Ucrania, subidas de precios,…), el mercado español de reposición de neumáticos 4×4-SUV volvió a acelerar en 2022 con una subida final acumulada del 4%, estableciendo así un nuevo récord de ventas al canal próximo a 1,8 millones de unidades, según Europool. Sin embargo, con los datos recién salidos del horno en la mano, a cierre de mayo el mercado de cubiertas 4×4-SUV se desinfla un 7%, aunque expertos del sector defienden que “no podemos hablar de ‘pinchazo’ porque se compara con una primera parte del año 2021 en la que experimentamos tres subidas de precios hasta el mes de mayo, lo que provocó que alcanzáramos niveles de stock históricos”.


“Stock históricos”. Efectivamente, dar salida primero al stock para capitalizar el inmovilizado antes de volver a comprar. Ese es el quid de la cuestión (incluidas la citada ‘rueda’ de incertidumbres e inflación) que marca hoy el rumbo del mercado español de reposición de neumáticos en general, y en particular en el segmento de cubiertas 4×4-SUV, a la hora de argumentar el ‘cambio de tendencia’: de cerrar 2022 con una subida del 4% y una cifra récord superior a 1.767.000 unidades (unas 72.000 más respecto a 2021), a acumular a cierre de mayo un descenso del 7% con cerca de 720.000 unidades, unas 55.000 cubiertas menos que hace un año, siempre según los datos de Europool (ETRMA).


En este contexto de altibajos, al analizar el récord de ventas al canal y las claves principales, incluido el boom de las cubiertas 4×4-SUV all season, tanto a nivel de sell in como de sell out, unos especialistas del sector coinciden en explicar que “las matriculaciones de vehículos de tipología SUV suponen más del 50% desde el año 2020. En realidad, el aumento de esta tipología de vehículos es exponencial, pasando de representar un 25,2% en 2015 al 54,3% en el 2022. Por tanto, es normal, que los cambios en las nuevas matriculaciones, se vaya reflejando en los datos de ETRMA.  Lo mismo sucede con el segmento de neumáticos para todo tiempo. El crecimiento de estos neumáticos esta siendo de doble digito durante los últimos años y, por ende, no es de extrañar que la misma tendencia que tenemos en otros segmentos se refleje en el segmento SUV / 4×4”. 


Otros expertos detallan que “por mix de marca, las Budget crecen tanto como las Quality y las Premium juntas; el mercado del neumático del 4X4-SUV no es ajeno a la realidad actual, y el encarecimiento de prácticamente todos los productos redunda en que los usuarios intenten ajustar su presupuesto, también en la compra de neumáticos. Por mix de producto, las cubiertas de 17” son las que más crecimiento experimentan, seguidas por las de 18” y superiores”. Y también reconocen que “A cierre de 2022 en sell-in, el segmento SUV-4×4 experimentó un alza moderada respecto a 2021 (con crecimientos de doble dígito en el caso de las cubiertas todo tiempo). En sell-out, por el contrario, la falta de stock, unida a la rueda de factores externos (alza de precios, conflicto Rusia-Ucrania…) causó un descenso superior al 10%”.


Las incertidumbres de 2022 (en especial, la guerra Rusia-Ucrania) siguen latentes en el arranque de 2023 y la inflación continúa ‘desinflando’ el bolsillo de los conductores, pasando factura al mercado español de reposición de neumáticos 4×4-SUV que cae un 7% a cierre de mayo respecto a hace un año cuando, entonces, el canal adelantó las compras ante las anunciadas subidas de precios… de ahí los citados “stock históricos”. Al analizar esta evolución, desde Michelin defienden que “si hablamos de sell in, estamos comparando con una primera parte del año pasado en la que experimentamos tres subidas hasta el mes de mayo, lo que provocó que alcanzáramos niveles de stock históricos. Por tanto, la comparación no sería justa, y no podemos hablar de un “pinchazo”. A estas alturas del año pasado pensábamos que todavía podía haber más subidas, lo que provocó que se adelantaran compras y se llenaran los stocks. Esto es algo que no está pasando en 2023, donde no experimentamos ese efecto tan fuerte que se dio el año pasado. La inflación, que no ha descendido a niveles que podamos considerar normales, sigue causando cierta tensión.  A nivel de sell out, hay que tener en cuenta que ya en 2021 teníamos una seria crisis, con la inflación y todavía en fase de recuperación después de la pandemia. Pero en 2022 se sumó a todos estos factores la guerra de Ucrania, lo que amplificó la situación de incertidumbre. Además, esto pasó fundamentalmente a partir de abril. Por tanto, no es un dato tan negativo, si tenemos en cuenta que la comparación es con un trimestre del año pasado en el que aún no había estallado la guerra. En valores absolutos de volúmenes, el dato, aunque es negativo, no es tan desfavorable. Ahora debería suceder a la invers: en sell in, a partir del mes de mayo del año pasado los volúmenes bajaron, por lo que prevemos que el comparativo sea positivo; mientras que en sell out empezaremos a compararnos con un mes influenciado por la crisis, por lo que los resultados también empezarán a ser mejores”.


Para Continental, “desde el punto de vista global, podemos observar que el segmento sigue teniendo un comportamiento mejor que el desempeño del resto del mercado. Es cierto que ha sufrido una pequeña corrección, que no solo ha sido menor que el resto del mercado, sino que también coincide con meses de años previos influenciados artificialmente por fluctuaciones de precio. A nivel de mix se sigue reforzando el segmento, donde las marcas premium y quality crecen respecto al 2022 y el segmento Budget pierde volumen. Por tanto, podemos hablar de un segmento de mercado con un alto valor y dinamismo”.


En Bridgestone señalan que “si analizamos en profundidad el primer trimestre de 2023 en Europool, vemos que la caída en el mercado de 4×4/SUV se ha producido principalmente en marcas Quality y Budget, mientras Premium crece 4 puntos, aun comparándose con una demanda inusualmente alta en el primer trimestre del 2022. El segmento de 4×4 continuará creciendo, empujado por las buenas cifras de matriculaciones,  y aunque puede haber alguna caída en algún mes concreto, se deberá mas a un efecto de la estacionalidad de la demanda que a una tendencia.”


En Hankook apuntan que “existió un acelerón en la salida de la crisis de la pandemia y, sobre todo en 2022, la tendencia sólo podía ser alcista tras más de dos años en los que lo que primaron fueron las restricciones a la movilidad. La caída a cierre de mayo obedece a la ‘vuelta a la normalidad’ de muchos de los parámetros unida a la delicada situación económica de la actualidad. Las importaciones han sufrido también un ligero retroceso, si bien es menor, algo que es lógico, ya que la coyuntura económica global le ha dado un respiro al mercado asiático. Antes, la falta de barcos y contenedores disponibles hicieron que los precios de estos envíos se disparasen. En la actualidad, si bien no se ha alcanzado la competitividad de antes de la crisis, la tendencia parece haberse suavizado, con una evidente caída de los fletes y, por lo tanto, aumentando la competitividad de los neumáticos asiáticos, que además cuentan a favor con otros factores, como el encarecimiento de la fabricación en Europa y la cercanía a unas materias primas que también están conteniendo sus precios”.


Pirelli argumenta que “en clave sell-in, el segmento 4×4-SUV ha experimentado una caída moderada que ha afectado especialmente a las terceras marcas (con una reducción cercana al 30% respecto a 2022). En los datos acumulados del primer trimestre respecto a los del pasado ejercicio se mantiene una inercia al alza que roza el 5% en todas las estacionalidades. A nivel de sell-out no cambia la tendencia, que sigue siendo negativa aunque mostrando una cierta recuperación respecto a 2022”.


A rueda de ello, Top Recambios, distribuidor multimarca, reconoce que “sin duda algun,a los datos del mercado del 2023 están afectando a todas las clases de productos y no puede ser una excepción este producto. Por un  lado, la caída de las ventas de vehículos que se llevan acumulados, afecta a la tendencia alcista que venía teniéndose en los periodos anteriores. Por otro lado, y en lo relativo al mix de marca, la evolución a segmentos más focalizados en el precio, esta afectando igual que al resto de segmentos de productos existentes. El usuario final esta viendo limitada su capacidad de gasto, por lo que busca refugio a sus necesidades en productos que le aporten ‘calidad-segura’ a un precio competitivo. El portfolio de las marcas asiáticas cada vez es más completo, cubriendo en muchas de ellas esta tipología de producto con un alto nivel de calidad y con un nivel de precio muy atractivo, por lo que es lógico que cada vez estén cogiendo más espacio en el mercado.  No debemos olvidar que las marcas asiáticas son referentes en muchas ocasiones de elevados niveles de tecnología”.


2023: claves de la caída de ventas y pronóstico para el segundo semestre


Al analizar el arranque del mercado de neumáticos 4×4-SUV, Tiresur, distribuidor exclusivo de marcas como Triangle, Giti o GT Radial, diferencia entre la evolución de las ventas vía Europool y las importaciones ‘made in Asia’: “Es evidente que los incrementos de tarifa de los fabricantes europeos han provocado un desposicionamiento difícil de defender en el mercado frente a productos de calidad similar. En este sentido, las marcas asiáticas de gran recorrido, como Giti y Triangle, tienen una clara ventaja. La magnífica relación calidad-precio y disponibilidad continua son los dos factores de ventaja que presentan estas marcas. Un etiquetado mejorado y argumentos de venta bien defendidos por el taller, terminan por convencer a los propietarios del vehículo”.

Grupo Zenises señala que “en los últimos años el canal de venta de vehículos 4×4-SUV es el que más crece con respecto a otros. Esto no solo engloba el 4×4 como tal, sino también SUV y Crossover all season. Cada vez el fabricante ofrece una gama más extensa, esto es el resultado de su aumento de ventas, sobre todo desde la zona centro hacia el norte de España. La situacion macro y micro a nivel consumidor final nos confirma  un crecimiento en ventas de las marcas quality -budget, frente a las premiun en reposición. Volvemos a tener precios interesantes (hemos bajado tarifas más del 20%) y recuperar interés y posición en el mercado. Esperamos seguir creciendo y a partir de septiembre aún más. En nuestra marcas ofrecemos una reposición del 80% del mercado sobre lo que se demanda, incluso podríamos llegar al 90%”.


Para Lubrimed, distribuidor multimarca, “la clave de este descenso se explica principalmente por la inflación de los precios: si lo extrapolamos a las compras de vehículos SUV/4X4, aproximadamente un vehículo nuevo cuesta un 40% más que hace 5 años. Además, hay que tener en consideración el incremento de los costes energéticos (gasolina, electricidad, gas), repercutiendo así en que el consumidor tenga un menor poder adquisitivo. Las claves de las importaciones de neumáticos SUV/4X4 provenientes del continente asiático ha sido la progresiva disminución del coste de los portes marítimos y fletes y el aumento de la gama que los fabricantes están realizando en este segmento. Además, los distribuidores están intentando cada vez más incorporar a su porfolio de marcas aquellas que provienen de Asia, más que nada para ofrecer a los clientes alternativas a los elevados precios que están fijando los fabricantes premium y que les permita garantir el margen necesario para la viabilidad de sus negocios”.


Al respecto, desde Apollo Vredestein argumentan que “la evolución del segmento refleja el parque vehículos, puesto que desde hace unos años los SUVs dominan en los rankings de matriculaciones. Si añadimos que en muchas ocasiones se trata del vehículo ‘principal’ del núcleo familiar y/o de un coche de empresa, es previsible que los cambios de neumáticos sean frecuentes y de allí la expansión del mercado. El mix del segmento SUV es muy favorable, siendo el 17” la llanta de acceso en estos vehículos. En las dimensiones UUHP (donde llantas 20” y hasta 22” son cada vez más comunes) las marcas Premium siguen muy fuertes debido al alto poder adquisitivo de los usuarios y la dificultad técnica a la hora de realizar un producto que corresponde a las prestaciones del vehículo. En el UHP, sobre todo cuando hablamos de SUVs ‘medios’ es evidente el crecimiento de las marcas Quality (e incluso Budget), como ocurre en todos los segmentos cuando se convierten en ‘mass market’. En un contexto económico y social complicado, con un mercado pool a la baja (y con unos porcentajes tan altos) es previsible que en diferentes proporciones esto se aplique a todos los segmentos, incluso a los más dinámicos. Creemos que la disponibilidad es la clave del desarrollo del segmento, ya que la demanda es fuerte en términos relativos (sobre el mercado) y absolutos (unidades vendidas)”.


A la hora de pronosticar la evolución del mercado español de reposición de neumáticos 4×4-SUV en el segundo semestre, unos expertos reconocen que “seguimos pensando que si no se produce ninguna circunstancia más, nos acercaremos a esa recuperación total durante el segundo semestre del año. De hecho, actualmente estamos ya inmersos en ese proceso de recuperación, aunque se esté produciendo lentamente. Nuestra previsión es que la dinámica de este año seguirá siendo de ligera recuperación de los niveles prepandemia. Podemos decir que se nos ha dilatado un año la recuperación esperada inicialmente”.


Otros especialistas también coinciden en que “de cara al segundo semestre haya una mejoría en la situación macroeconómica. Con ello, veremos el techo en el ascenso de los tipos de interés, el control de la inflación y la recuperación de la senda de crecimiento de la economía. Si esto sucede, es probable que el segmento recupere las unidades perdidas en el primer trimestre y logre cerrar el año en volúmenes similares a 2022 o con un ligero crecimiento”.


Y algunos expertos no olvidan que “estamos en un momento de incertidumbre. A lo que ya existía a nivel internacional, debemos sumarle la incertidumbre por los temas electorales y, sobre todo, la incidencia del tema climatológico que en el segundo semestre afecta de manera muy especial, por lo que con todo esto metido en la batidora, el pronóstico del mercado es complejo de saber”, dejando claro a todo el canal que “el neumático para SUV es una apuesta segura”.


PUEDE DESCARGARSE EL NUEVO NÚMERO DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ 


mercado neumáticos junio 2023


(LEA AQUÍ MÁS REPORTAJES PUBLICADOS POR ‘EUROPNEUS’)

Neumáticos agrícolas: ¡Sequía en el campo… y en las ventas! (Reportaje)

Marcas Q&B.- ‘Efecto Stock’: bajan en sell in, suben en sell out (Reportaje)

El mercado español de neumáticos (sell in y sell out), al detalle en 2023: ventas, precios, top ten de medidas, canales… (Reportaje)

Grupos y redes de talleres: inflación, con un ojo en los precios y ‘cien’ en la gestión (Reportaje)

Marcas premium de neumáticos: el alza de precios pasa factura (Reportaje)

Equipos de Diagnosis: rodar más, más diagnosis (Reportaje)

El mercado español de neumáticos (sell in y sell out), al detalle en 2023: ventas, precios, top ten de medidas, canales… (Reportaje)

mercado neumáticos junio 2023

“Ventas ‘desinfladas’ a lo grande: consumer, -10%; camión, -27%”. Así titula ‘EuroPneus’ el reportaje de su ya tradicional radiografía al detalle sobre la evolución y tendencias del mercado español de reposición de neumáticos, que publica en su reciente número impreso 278 de junio, con todos los datos de volumen y valor, tanto a nivel de sell in (o ventas al canal: Europool, a cierre de mayo) como de sell out (o ventas al usuario final: GFK, a cierre de marzo), dentro del segmento consumer (turismo, furgoneta y 4×4-SUV), y también ventas al canal del segmento de cubiertas para vehículo industrial (V.I.). Radiografía que salta del papel a esta ventana digital universal. Pasen y lean.


Un reportaje de CARLOS BARRERO

Un año después, fin del ‘stop por el stock’. Mayo de 2022: arranca la caída de las ventas al canal en consumer (turismo, furgoneta y 4×4-SUV). Mayo de 2023:  el segmento consumer sube un 2% mensual, pero acumula una caída del 10%, y en camión se desinfla a lo grande: -18% en mayo y ¡-27% en el acumulado!, según Europool.


Las anunciadas subidas de precios en el arranque de 2022 cargaron de neumáticos el canal de venta a nivel de sell in: en abril, el segmento consumer crecía más del 30% mensual y acumulaba casi un +12%, y en camión se disparaba un 51% con un acumulado también próximo al 12%. En mayo de 2022, consumer ya bajó un 9% mensual y camión siguió al alza con casi un 5%. A cierre de 2022, consumer cayó un 5% y camión cerró plano, siempre según los datos de Europool.  Sin embargo, el valor de las ventas aceleraba hacia lllantas grandes (18 pulgadas y superiores), neumáticos ‘all season’ y 4×4-SUV.


La inflación, pues, desinflaba las ventas vía Europool, pero inflaba las importaciones de neumáticos ‘made in Asia’ (bajada de los fletes): según ADINE, con datos del INE, a cierre de 2022 consumer creció un 8,7% y camión, un 30%. A su vez, la inflación ‘infló’ el precio de los neumáticos en 2022 al encarecerse un 12,7% según ADINE. Y, a nivel de sell out, según los datos de GFK, el volumen de ventas de neumáticos de consumer creció un leve 0,6% en 2022 con un total de 11.079.569 unidades y un 11,8% en valor, con un récord histórico de ¡1.035.803.263 euros!


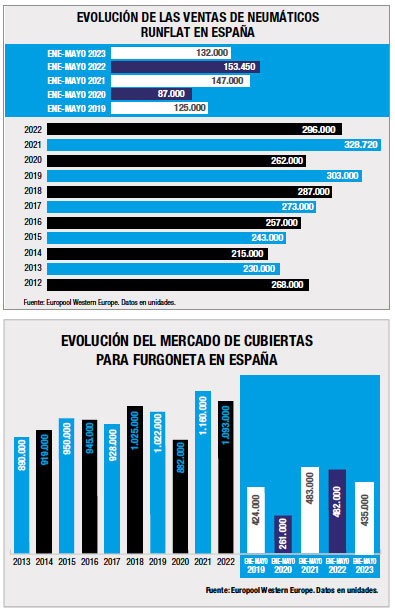
Ahora, aunque sigue rodando la ‘rueda’ de incertidumbres (Guerra Rusia-Ucrania, económicas, políticas…) y la inflación (materias primas, productos, transporte, luz, hipotecas…) ‘desinfla’ el bolsillo de los conductores, flotas, empresas, agricultores… , los datos de volúmenes de ventas a nivel de sell in (ventas al canal) y de sell out (ventas al usuario) parecen cambiar las tornas. Así, con los últimos datos de Europool a cierre de mayo en la mano, parece que el ‘stop por el stock’ ha tocado suelo y el canal, una vez que ha capitalizado el inmovilizado, vuelve a cargar almacenes. De hecho, en consumer (turismo, furgoneta y 4×4-SUV)  el mercado en mayo ha subido un 2% con cerca de 1.250.000 unidades, aunque en el acumulado cae un 10% con unos 6.143.000 neumáticos, ¡667.000 menos que hace un año!, pero cerca de los 6.185.000 cubiertas acumuladas a mayo de 2019 -ver cuadro evolutivo en pág.8-, año prepandemia más ‘real’.


Desgranando los datos de neumáticos de consumer vendidos al canal por categorías, en el mes de mayo Turismo y Furgoneta suben un 3%,  y 4×4-SUV (ver reportaje al detalle en págs. 32-39)  baja un 6%, y en el acumulado a mayo todos ‘pinchan’ un -10%, -11% y -7%, respectivamente. En cuanto al valor, (por mix de marca, ver reportaje al detalle en págs. 20-31), los datos de Europool reflejan, a cierre de mayo, que los neumáticos en llanta 17 acumulan una bajada del 4%, mientras los de llanta de 18 pulgadas y superiores aceleran un 7%.


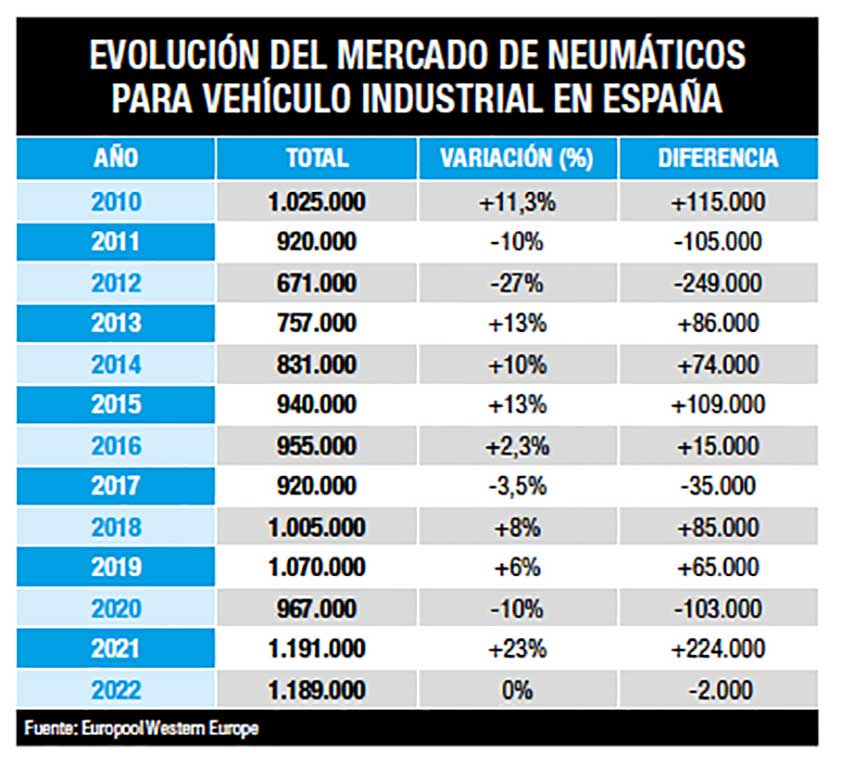
Sin embargo, el ‘stop por el stock’ parece que continúa en el segmento de neumaticos V.I. (camiones, autobuses y autocares), que sufre un pinchazo del 18% en el propio mes de mayo… ¡y del 27% en el acumulado! con una cifra próxima a 376.00 unidades, unas 139.000 cubiertas menos respecto a los 515.000 neumáticos de hace un año.


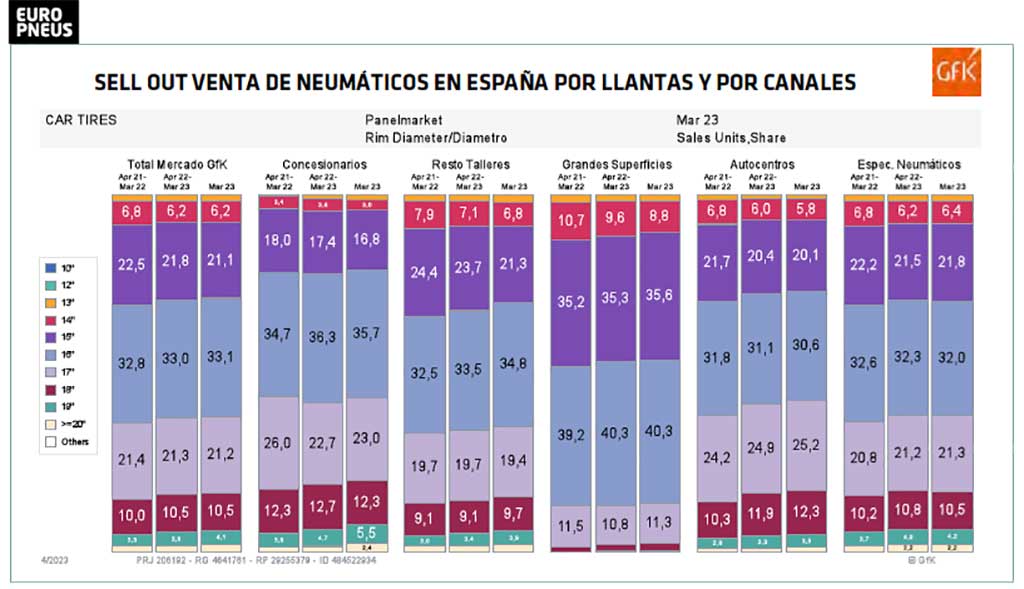
En cuanto a la evolución del sell out en el segmento consumer, los datos de GFK a cierre del primer trimestre de 2023 -ver al detalle en pág. 12- recogen una caída del 4,5% en volumen con 2.506.937 unidades, mientras el valor acelera un 8,1% hasta 248.758.400 euros. Por mix de producto -ver pág., 16- las llantas 17” mantienen la tendencia alcista, creciendo del 21,1% a cierre de 2022, al 21,4% acumulado en el primer trimestre de 2023, y los neumáticos de llantas 18% suben del 10,4% al 10,7%, respectivamente. En cuanto a las ventas de neumáticos de consumer por canales en el mercado español de reposición, según GFK, a cierre de marzo, los talleres especialistas siguen liderando el mercado, subiendo en volumen (de un ‘peso’ del  44,7% al 46,3%) y en valor (del 46,5% al 48,7%).


PUEDE DESCARGARSE EL NUEVO NÚMERO DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ 
 

mercado neumáticos junio 2023

Las pastillas Brembo Prime para V.I. ya están disponibles en posventa

pastillas de freno Brembo Prime

La gama de pastillas de freno Brembo Prime para vehículo industrial ya está disponible en el mercado de posventa, según ha anunciado la compañía. La nueva gama de Brembo consta de más de 60 referencias, que cubren el 95% del parque europeo de este tipo de vehículos.

Las nuevas pastillas Brembo Prime están fabricadas a partir de más de 30 componentes diferentes. Esta línea ha sido diseñada y desarrollada específicamente para todo tipo de vehículos pesados —camiones, autobuses, remolques y semirremolques—, así como sus aplicaciones específicas.

pastillas de freno Brembo Prime

El fabricante italiano explica que gracias a una capa superficial especial, las pastillas de freno Brembo Prime garantizan un frenado con una eficiencia del 100% incluso desde los primeros kilómetros, evitando el efecto fading y proporcionando una reducción de la distancia de frenado durante el periodo de rodaje. Las pastillas de freno Brembo se suministran con todos los accesorios del sistema de frenado del vehículo necesarios para una sustitución rápida, completa y segura.

Pastillas Brembo Prime con tecnología ProTecS®

Algunas de las pastillas de freno Brembo Prime incorporan la tecnología ProTecS® de Knorr-Bremse, que conecta la placa posterior de la pastilla de freno y el muelle del soporte de la pastilla por una campana soldada. Esta solución permite un guiado óptimo de las pastillas de freno, para garantizar el uso preciso de la elasticidad del muelle y aumentar la durabilidad de las pastillas en condiciones adversas y difíciles. Además, la pastilla de freno se desliza más fácilmente hacia atrás desde el contacto con el disco de freno, con lo que se reduce el riesgo de desgaste de la pastilla al soltar el freno. La tecnología ProTecS® permite una retención segura del muelle en la pastilla de freno y evita el riesgo de reutilizar muelles desgastados.

Las nuevas pastillas utilizan 18 materiales de fricción diferentes para proporcionar a los conductores una potencia de frenado segura y eficaz desde el primer día. Además, han sido concebidas para un uso óptimo con los discos de freno Brembo y están diseñadas para ser sustituidas de forma rápida y segura.

Hasta la fecha se han lanzado al mercado 14 de los 19 códigos ProTecS® anunciados en los últimos meses. Los detalles de los 14 productos ya comercializados están incluidos en las plataformas Bremboparts y TecDoc.

José Ignacio Moya, nuevo director general de Faconauto

José Ignacio Moya.

José Ignacio Moya, hasta ahora director de Asuntos Públicos y Jurídicos, ocupará el cargo de director de general de Faconauto, según acordó el Comité Ejecutivo de la patronal de los concesionarios. Además tendrá atribuciones también como secretario general.

Con el nombramiento de José Ignacio Moya como director general de la asociación, Faconauto reorganiza su estructura, tras la elección de Marta Blázquez como nueva presidenta, el pasado 26 de junio.

Moya, que se incorporó a Faconauto en octubre del año pasado, es abogado y ha desarrollado buena parte de su carrera profesional vinculado al sector de la automoción. Sus inicios profesionales fueron en bufetes de abogados especializados en derecho mercantil y distribución internacional y desde 1996 asumió la secretaría general de la Asociación Española de Concesionarios Peugeot.

En la actualidad, el órgano de dirección de Faconauto lo integran Agustí García (consejero delegado del grupo Vallèscar Automoción) y Pilar Fernández (gerente de Talleres Sanfer y presidenta de la Asociación Española de Concesionarios Volvo Trucks) como vicepresidentes. Las vocalías las ocuparán Javier Benito (CEO del Grupo Benigar); Alejandro Castilla (gerente de Avanti Motors); Manuel Conde (CEO del Grupo M. Conde y presidente de la Asociación de Concesionarios Españoles de Volkswagen, Audi y Skoda); Enrique Martínez (presidente del Grupo Marmo); Francisco Moncalean (gerente del Grupo Hercós y presidente de la Asociación Nacional de Concesionarios Seat); Daniel Orejas (gerente del Grupo Leomotor y presidente de la Asociación Nacional de Concesionarios Renault); Joaquín Pérez-Bellido (consejero delegado del Grupo Pérez Rumbao) y Manuel Sánchez (Grupo Domingo Alonso). Además, Marta Martín (Gerente de Rugauto), ocupa el puesto de tesorera de la patronal.

Los 222 productores declarantes a Signus pusieron 15.265.582 neumáticos nuevos netos en el mercado español en 2022

Signus Memoria 2022

Signus Ecovalor, entidad sin ánimo de lucro impulsada por los principales fabricantes de neumáticos (Bridgestone, Continental, Goodyear Dunlop, Michelin y Pirelli, por orden alfabético) y creada para gestionar el sistema colectivo de responsabilidad ampliada del productor de neumáticos con el doble fin de “garantizar la correcta gestión de los Neumáticos Fuera de Uso (NFU) y de maximizar el valor de sus materiales reciclados”, acaba de publicar su ‘Memoria Anual 2022’, detallando que de los 337 productores adheridos a Signus, 222 productores han declarado que pusieron un total de 15.265.582 neumáticos nuevos netos en el mercado español en 2022, algo inferior a los 15.435.226 comercializados en 2021, pero lejos de los 12.509.007 de 2020, año de pandemia.


Una información de CARLOS BARRERO


Para más señas, Signus detalla en su ‘Memoria de Actividad 2022’ que “Las cantidades de neumáticos declaradas puestas por primera vez en el mercado (puesta en el mercado bruta) suman un total de 16.527.744 unidades, equivalentes a 199.538 t de neumáticos fuera de uso. De esta cantidad, 1.262.162 unidades, que se corresponden con 13.274,4 t, fueron reexpedidas al extranjero antes de venderse al usuario final en España, por lo que la puesta en el mercado neta fue de 15.265.582 unidades, equivalentes a 186.263,6 t de neumáticos fuera de uso”.


Y añade que “el número de productores con contrato de adhesión a SIGNUS en el año 2022 ascendió a 337, entre los que se encuentran tanto fabricantes (13) como importadores o adquirientes intracomunitarios. De los productores adheridos, 222 han hecho declaración a SIGNUS de primera puesta en el mercado durante el año 2022”.


En aras a la transparencia en la gestión durante 2022, la entidad dirigida por Gabriel Leal detalla dichas cantidades de puesta en el mercado neta (PEM neta) por tipo de neumáticos y peso -ver infografía adjunta de la propia ‘Memoria Anual 2022’ de Signus-, destacando que, por ejemplo, el pasado ejercicio sus 222 productores declarantes comercializaron en España, en la categoría N2 (neumáticos de moto, turismo, 4×4 y Furgoneta. Industrial. resto de neumáticos, con un peso mayor a 5 kg y menor a igual a 25 kg.) una puesta neta total de 13.306.916 neumáticos. (ver resto de categorias detalladas en infografía adjunta).


Signus: 25.686 talleres atendidos en 2022


Ya en su comunicado, Signus resalta que durante el pasado ejercicio 2022 gestionó “200.614,6 toneladas de neumáticos fuera de uso que convirtió en nuevos productos útiles para diferentes aplicaciones. Del total recogido cerca del 12% se destinó a la preparación para su reutilización (neumático de segundo uso o recauchutado),  el 48,25% se recicló en productos que se destinaron a diferentes aplicaciones y el 39,89% se destinó a valorización energética. Respecto al reciclaje, entre los principales usos a los que se destinó el material obtenido del neumático al final de su vida útil en 2022, destacan 26.472 toneladas para la instalación de cerca de 265 campos de fútbol, 19.978 toneladas para la construcción de aproximadamente 4.000 parques infantiles y 1.703 toneladas que se incorporaron a 160 kilómetros de carreteras, entre otros”.


Signus añade que “durante el ejercicio pasado se han producido dos hechos a resaltar, por un lado, desde el punto de vista operacional ha sido un año de éxito en el que se ha gestionado una cantidad de neumáticos fuera de uso, ligeramente superior a las 200.000 toneladas. Por otro lado, la guerra de Ucrania provocó un aumento muy importante en los precios de los productos energéticos con el consiguiente incremento de los costes para los gestores, haciendo saltar las previsiones económicas iniciales y generando fuertes tensiones financieras, para lo que desde la Entidad se diseñaron e implementaron algunas soluciones para conseguir que la gestión no se viera trastocada”.


Signus destaca que “desde el punto de regulatorio, la aprobación de la Ley 7/2022 de Residuos ha venido, entre otras cosas, a consolidar el papel clave de los sistemas de responsabilidad ampliada del productor para garantizar la correcta gestión de los residuos. Otro hecho destacado en el ejercicio, fue la publicación de la Orden Ministerial de “Fin de la condición de residuo del caucho reciclado procedente de los neumáticos al final de su vida útil” en el mes de enero, que aporta una nueva dimensión y una mayor facilidad a la utilización de este material en diferentes tipos de aplicaciones”.


En esa línea, Signus subraya que ha dedicado “gran parte de los esfuerzos y estudios realizados a consolidar y buscar diferentes alternativas al uso del caucho reciclado procedente de los neumáticos, algo que cobra ahora más importancia ante la prohibición de la comercialización de los materiales poliméricos de un tamaño inferior a 5 mm en el año 2031, como relleno de campos de césped artificial, lo que implica un gran reto para la Entidad y la sociedad en los próximos años”.


(Puede descargarse la ‘Memoria de Signus 2022’ pinchando aquí https://www.signus.es/memoria2022/)