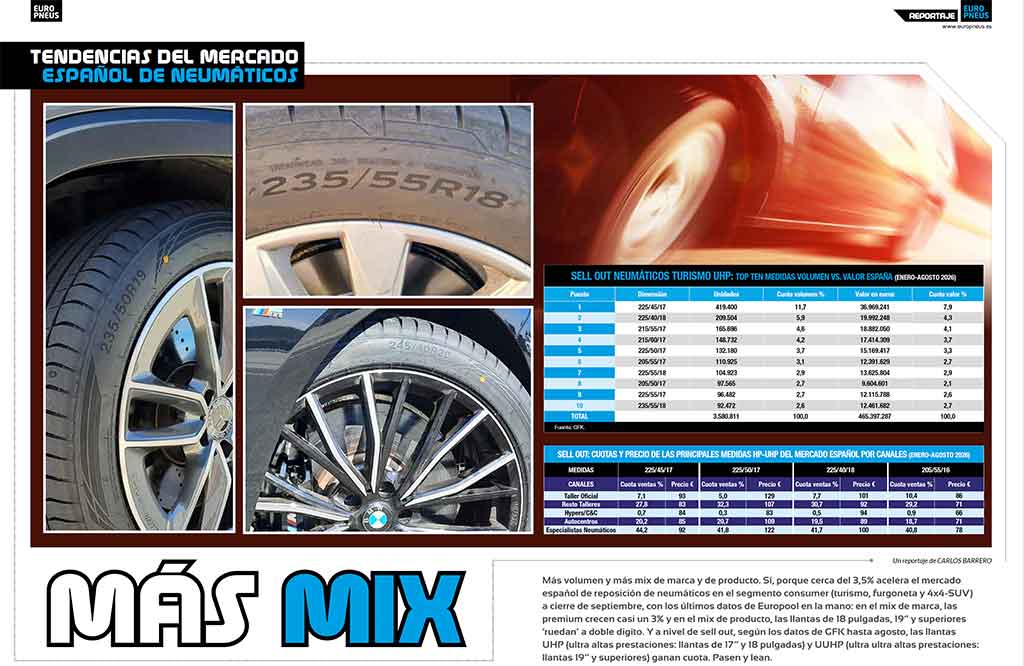
“Tendencias del mercado español de reposición de neumáticos: Más Mix”. Así titula ‘Europneus’ el reportaje de su ya tradicional radiografía al detalle sobre la evolución y tendencias del mercado español de reposición de neumáticos en 2026, que publica en su reciente número impreso 297 ‘Especial Altas Prestaciones’, con todos los datos de volumen y valor, tanto a nivel de sell in (o ventas al canal: Europool, a cierre de septiembre) como de sell out (o ventas al usuario final: GFK, hasta agosto), dentro del segmento consumer (turismo, furgoneta y 4×4-SUV), y también sobre la evolución del precio de los neumáticos a cierre de junio, según ADINE. Radiografía que salta del papel a esta ventana digital universal. Pasen y lean.
Un reportaje de Carlos Barrero
Más volumen y más mix de marca y de producto. Sí, porque cerca del 3,5% acelera el mercado español de reposición de neumáticos en el segmento consumer (turismo, furgoneta y 4×4-SUV) a cierre de septiembre, con los últimos datos de Europool en la mano: en el mix de marca, las premium crecen casi un 3% y en el mix de producto, las llantas de 18 pulgadas, 19” y superiores ‘ruedan’ a doble digito. Y a nivel de sell out, según los datos de GFK hasta agosto, las llantas UHP (ultra altas prestaciones: llantas de 17” y 18 pulgadas) y UUHP (ultra ultra altas prestaciones: llantas 19” y superiores) ganan cuota.
Cerca del 3,5%, como decimos, crece el volumen de ventas vía Europool, a cierre de septiembre en el mercado español de reposición de neumáticos en el segmento consumer (Turismo, Furgoneta y 4×4-SUV) con una cifra de 11.495.000 cubiertas comercializadas al canal -ver cuadro superior-, lo que supone ¡unas 1655.000 más que hace un año! Para más señas, el segmento Turismo crece más del 4% (verano sube un 2% y ‘all season’ acelera más del 15%) con más de 9,1 millones de unidades, mientras SUV-4×4 rueda plano ronda los 1,5 millones, y Furgoneta se dispara un 5% con cerca de 875.000 neumáticos.
Y acelerón a lo grande en las importaciones de neumáticos ‘made in Asia’ del segmento consumer. Sí, porque según los últimos datos de ADINE, se han disparado en España un 15,5% hasta julio “con un total de 9.618.940 unidades, de las cuales el 61% (5.879.100 unidades) provenían de China, destacando los incrementos de Vietnam (+934,4%) e Indonesia (+265,4%), mientras que Camboya pasó de 4.290 a 613.610 unidades”.
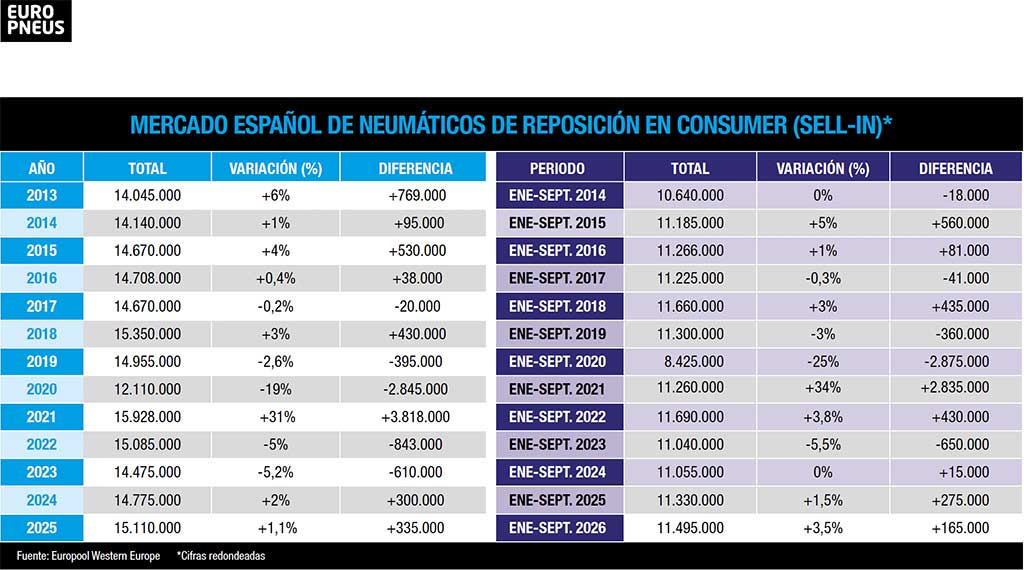
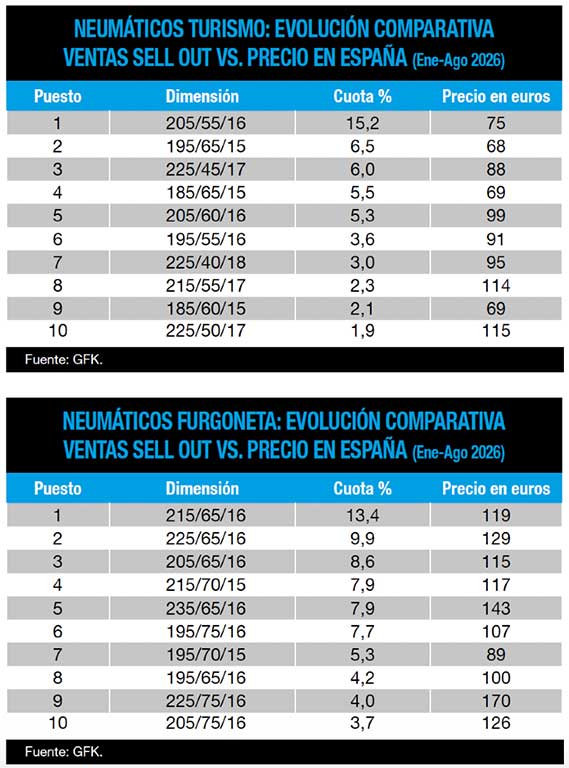
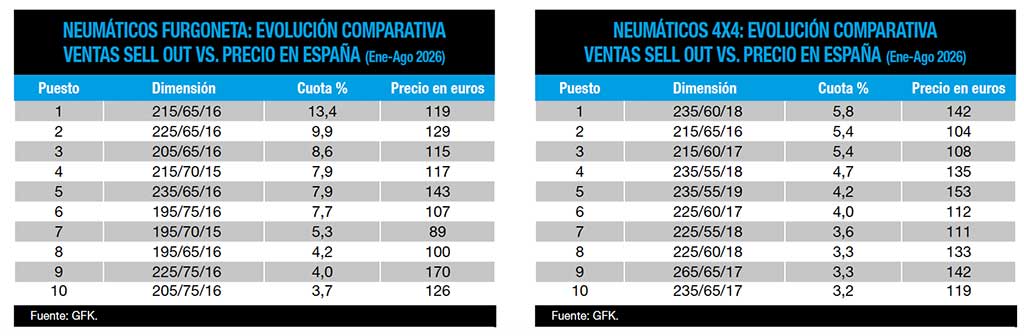
Subidas en volumen y más aún en valor, porque el mix de producto prosigue con su imparable tendencia alcista: según los datos de Europool a cierre de septiembre, las llantas de 17 pulgadas acumulan una subida del 5%, mientras que las llantas de 18 pulgadas aceleran un 11% y las de 19 pulgadas y superiores se disparan un 15%.
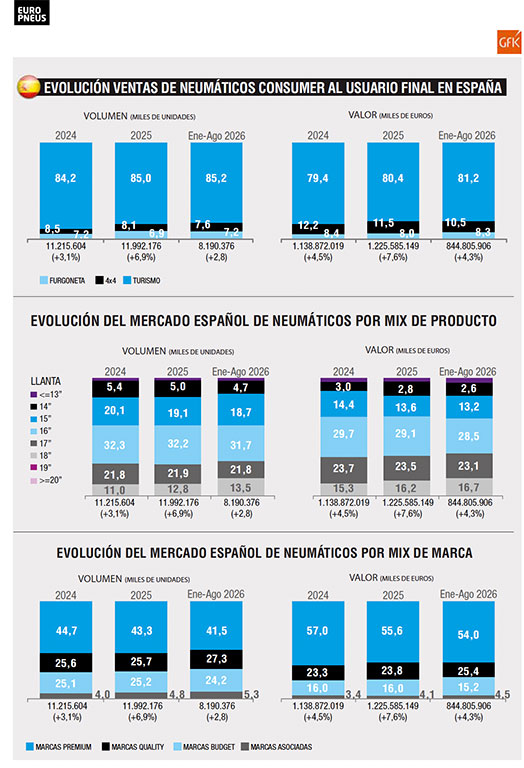
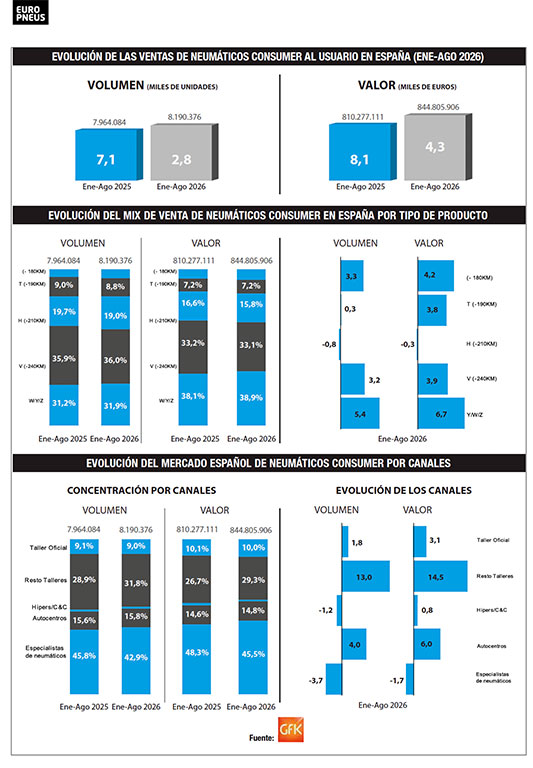
Y en el sell out (o ventas al usuario final) -ver gráfico superior-, los datos de GFK a cierre de agosto reflejan también la tendencia alcista del mercado español. Así, el volumen de neumáticos de consumer asciende a 8.190.376 unidades, un 2,8% más respecto a las 7.961.045 cubiertas de hace un año, y el valor de las ventas sigue siendo salvador para las cuentas de todo el canal (fabricantes, distribuidores y talleres) al crecer un 4,3% con una cifra de 844.805.906 euros, muy por encima de los 808.479.252 euros de hace un año. Por canales de venta, según GFK -ver gráfico superior-, a cierre de agosto de 2026, los talleres especialistas de neumáticos siguen líderes por goleada pese a perder cuota en volumen y valor: en volumen baja del 45,8% de hace un año al 42,9% y en valor, del 48,3% al 45,5%. Cuota que, ojo, ganan el Resto de Talleres: en volumen suben del 28,9% al 31,8% y en valor, del 26,7% al 29,3%. Por su parte, los autocentros también suben ligeramente en volumen (del 15,6% al 15,8%) y en valor (del 14,6% al 14,8%), mientras que los talleres oficiales se mantienen en volumen (del 9,1% al 9%) y en valor (del 10,1% al 10%).
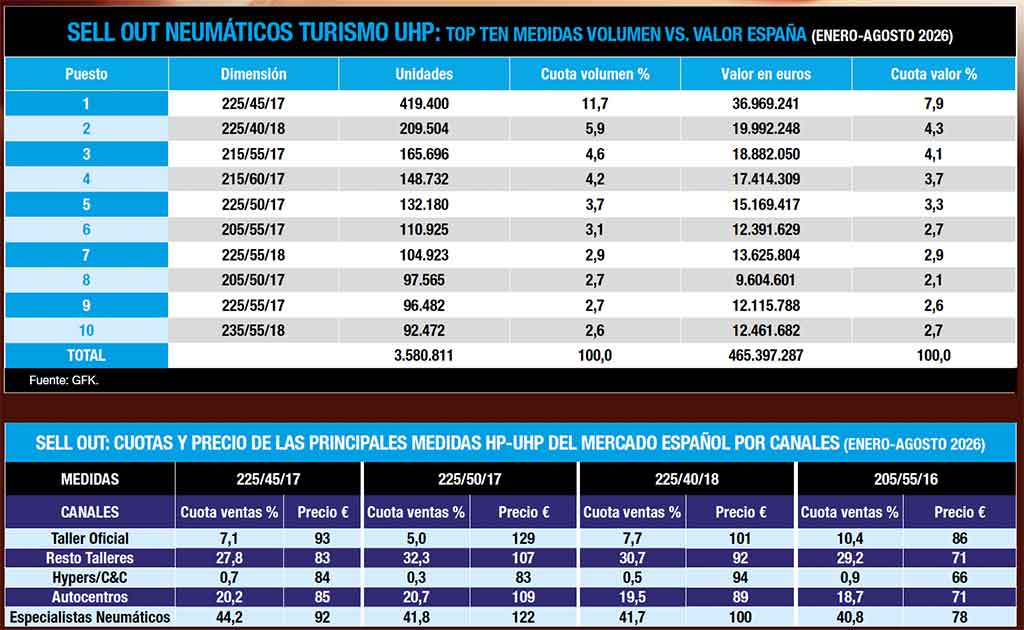
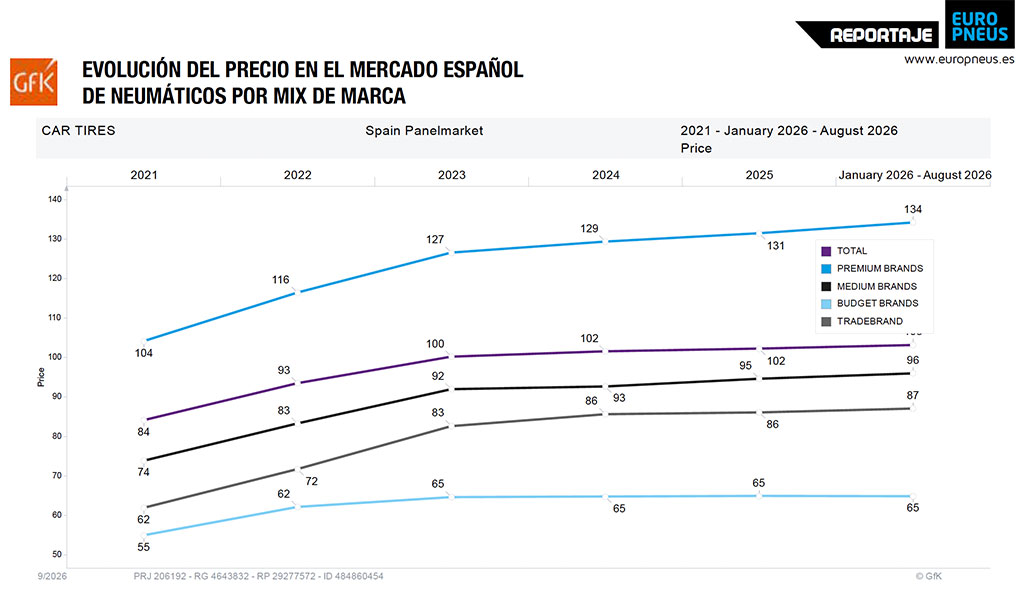
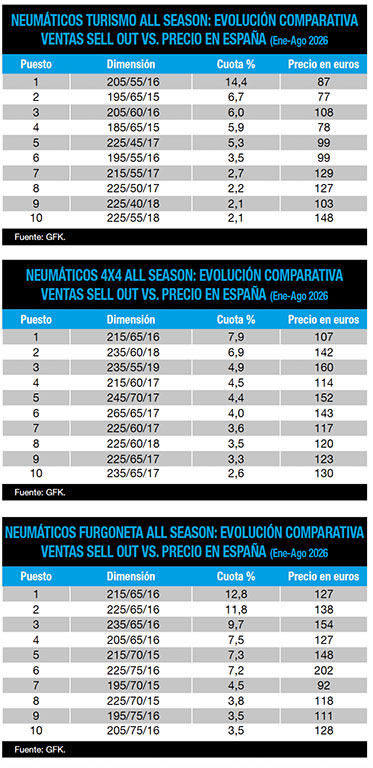
Abundando en el sell out, los datos de GFK a cierre de agosto por mix de producto -ver pág. 28- reflejan que las llantas de 17” se desinflan ligeramente en volumen (del 21,9% a cierre de 2025 al actual 21,8%) y en valor (del 23,5% al 23,1%), mientras que las de 18 pulgadas ganan cuota en volumen (del 12,8% al 13,5%) y en valor (del 16,2% al 16,7%). Por mix de marca, los datos de GFK afirman que las marcas premium bajan ‘peso’: del 43,3% a cierre de 2025 al 41,5% hasta agosto en volumen y del 55,6% al 54% en valor, mientras que las quality suben del 25,7% al 27,3% en volumen y del 23,8% al 25,4% en valor, y las budget se desinflan del 25,2% al 24,2% de cuota en volumen y del 16% al 15,2% en valor. Ahora bien, en cuanto al precio medio -ver gráfico pag.29-, las primeras marcas aumentan de 131 euros a finales de 2025 a 134 euros a cierre de agosto; las quality suben de 95 a 96 euros y las budget se mantienen en 65 euros…¡desde 2023!
PUEDE DESCARGARSE EL NÚMERO 297 DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ
 al detalle en 2026: ventas, precios, top ten de medidas, canales… (Reportaje 'EuroPneus'))