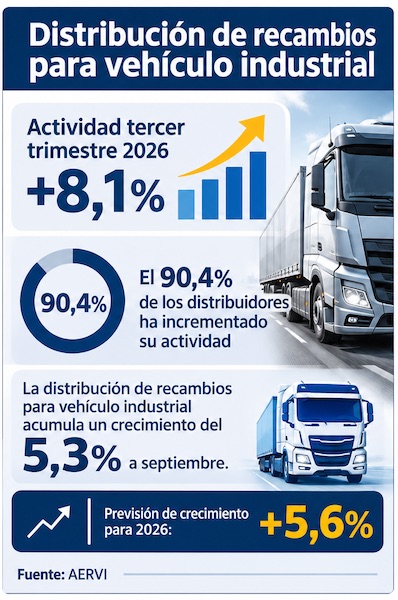
La distribución de recambios para vehículo industrial crece un 8,1% en el tercer trimestre y mejora sus previsiones para 2026, según el último estudio de actividad elaborado por la Asociación Española de Posventa para Vehículo Industrial (AERVI). Los datos reflejan una notable aceleración del mercado de distribución de recambios para vehículo industrial y una mejora de las expectativas para el cierre del ejercicio.
El informe de AERVI destaca asimismo que el 90,4% de los distribuidores encuestados declara haber incrementado su actividad en términos interanuales. Con estos resultados, la distribución de recambios de vehículo industrial acumula un crecimiento del 5,3% en los nueve primeros meses de 2026 respecto al mismo periodo del año anterior.
La evolución del tercer trimestre ha llevado a los distribuidores a revisar al alza sus previsiones para el conjunto del ejercicio. El crecimiento esperado para 2026 se sitúa ahora en el 5,6%, frente al 3,3% estimado en el estudio del trimestre anterior. Para 2027, la previsión es de un incremento de la actividad del 4,8% respecto a 2026.
Entre los factores que acompañan esta evolución, el informe destaca el dinamismo del transporte de mercancías por carretera, cuya actividad aumentó un 7,6% en toneladas transportadas durante el segundo trimestre, y las necesidades de mantenimiento de un parque de vehículos industriales con una edad media de 13,9 años.
Rentabilidad y eficiencia operativa, principales preocupaciones
El estudio señala, no obstante, la evolución del precio y el consumo del gasóleo como un elemento de incertidumbre para los próximos meses, por su posible repercusión sobre la actividad de las flotas y sus decisiones de mantenimiento.
Sobre este punto, Carlos Martín, secretario general de AERVI, recuerda que, pese al crecimiento de la actividad, los distribuidores «continúan identificando desafíos que afectan a su competitividad». Según Martín, la rentabilidad es la principal preocupación del sector. Le siguen los retos operativos y los relacionados con el personal, los costes logísticos y del combustible, la optimización de los stocks, la escasez de profesionales y el absentismo laboral. Por último, preocupa la incertidumbre regulatoria, con cuestiones como el acceso a los datos del vehículo o la electrificación.