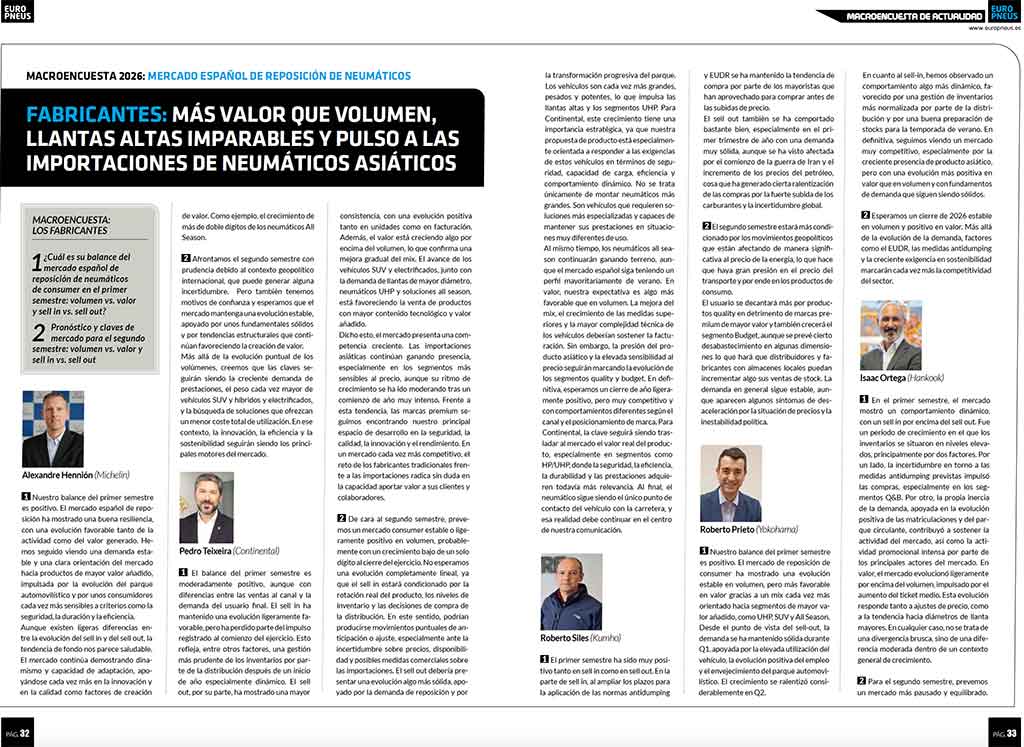
Cerca del 3,5% acelera el mercado español de reposición de neumáticos en el segmento consumer (turismo, furgoneta y 4×4-SUV) a cierre de septiembre, con los últimos datos de Europool en la mano: en el mix de marca, las premium crecen casi un 3% y en el mix de producto, las llantas de 18 pulgadas, 19” y superiores ‘ruedan’ a doble digito. A nivel de sell out, según los datos de GFK hasta agosto, las llantas UHP (ultra altas prestaciones: llantas de 17” y 18 pulgadas) y UUHP (ultra ultra altas prestaciones: llantas 19” y superiores) ganan cuota. Y para radiografiar la evolución del mercado durante este año, ‘EuroPneus’ publica una macroencuesta en su reciente número impreso 297 ‘Especial Altas Prestaciones’ con los principales actores del canal (fabricantes, distribuidores y grupos y redes de talleres), que ahora salta a esta ventana digital. Abren ¡doce ‘nº1’ de los fabricantes de neumáticos! Pasen y lean.
Una macroencuesta de Carlos Barrero
1.- ¿Cuál es su balance del mercado español de reposición de neumáticos de consumer en el primer semestre: volumen vs. valor y sell in vs. sell out?
Alexandre Hennión (Michelin)
1.- Nuestro balance del primer semestre es positivo. El mercado español de reposición ha mostrado una buena resiliencia, con una evolución favorable tanto de la actividad como del valor generado. Hemos seguido viendo una demanda estable y una clara orientación del mercado hacia productos de mayor valor añadido, impulsada por la evolución del parque automovilístico y por unos consumidores cada vez más sensibles a criterios como la seguridad, la duración y la eficiencia. Aunque existen ligeras diferencias entre la evolución del sell in y del sell out, la tendencia de fondo nos parece saludable. El mercado continúa demostrando dinamismo y capacidad de adaptación, apoyándose cada vez más en la innovación y en la calidad como factores de creación de valor. Como ejemplo, el crecimiento de más de doble dígitos de los neumáticos All Season.
Pedro Teixeira (Continental)
1.- El balance del primer semestre es moderadamente positivo, aunque con diferencias entre las ventas al canal y la demanda del usuario final. El sell in ha mantenido una evolución ligeramente favorable, pero ha perdido parte del impulso registrado al comienzo del ejercicio. Esto refleja, entre otros factores, una gestión más prudente de los inventarios por parte de la distribución después de un inicio de año especialmente dinámico. El sell out, por su parte, ha mostrado una mayor consistencia, con una evolución positiva tanto en unidades como en facturación. Además, el valor está creciendo algo por encima del volumen, lo que confirma una mejora gradual del mix. El avance de los vehículos SUV y electrificados, junto con la demanda de llantas de mayor diámetro, neumáticos UHP y soluciones all season, está favoreciendo la venta de productos con mayor contenido tecnológico y valor añadido.
Dicho esto, el mercado presenta una competencia creciente. Las importaciones asiáticas continúan ganando presencia, especialmente en los segmentos más sensibles al precio, aunque su ritmo de crecimiento se ha ido moderando tras un comienzo de año muy intenso. Frente a esta tendencia, las marcas premium seguimos encontrando nuestro principal espacio de desarrollo en la seguridad, la calidad, la innovación y el rendimiento. En un mercado cada vez más competitivo, el reto de los fabricantes tradicionales frente a las importaciones radica sin duda en la capacidad aportar valor a sus clientes y colaboradores.
Roberto Siles (Kumho)
1.- El primer semestre ha sido muy positivo tanto en sell in como en sell out. En la parte de sell in, al ampliar los plazos para la aplicación de las normas antidumping y EUDR se ha mantenido la tendencia de compra por parte de los mayoristas que han aprovechado para comprar antes de las subidas de precio. El sell out también se ha comportado bastante bien, especialmente en el primer trimestre de año con una demanda muy sólida, aunque se ha visto afectada por el comienzo de la guerra de Iran y el incremento de los precios del petróleo, cosa que ha generado cierta ralentización de las compras por la fuerte subida de los carburantes y la incertidumbre global.
Roberto Prieto (Yokohama)
1.- Nuestro balance del primer semestre es positivo. El mercado de reposición de consumer ha mostrado una evolución estable en volumen, pero más favorable en valor gracias a un mix cada vez más orientado hacia segmentos de mayor valor añadido, como UHP, SUV y All Season. Desde el punto de vista del sell-out, la demanda se ha mantenido sólida durante Q1, apoyada por la elevada utilización del vehículo, la evolución positiva del empleo y el envejecimiento del parque automovilístico. El crecimiento se ralentizó considerablemente en Q2. En cuanto al sell-in, hemos observado un comportamiento algo más dinámico, favorecido por una gestión de inventarios más normalizada por parte de la distribución y por una buena preparación de stocks para la temporada de verano. En definitiva, seguimos viendo un mercado muy competitivo, especialmente por la creciente presencia de producto asiático, pero con una evolución más positiva en valor que en volumen y con fundamentos de demanda que siguen siendo sólidos.
Isaac Ortega (Hankook)
1.- En cuanto al balance del primer semestre, el mercado mostró un comportamiento dinámico, con un sell in por encima del sell out. Fue un periodo de crecimiento en el que los inventarios se situaron en niveles elevados, principalmente por dos factores. Por un lado, la incertidumbre en torno a las medidas antidumping previstas impulsó las compras, especialmente en los segmentos Quality y Budget. Por otro, la propia inercia de la demanda, apoyada en la evolución positiva de las matriculaciones y del parque circulante, contribuyó a sostener la actividad del mercado, así como la actividad promocional intensa por parte de los principales actores del mercado.
En términos de valor, el mercado evolucionó ligeramente por encima del volumen, impulsado por el aumento del ticket medio. Esta evolución responde tanto a ajustes de precio, como a la tendencia hacia diámetros de llanta mayores. En cualquier caso, no se trata de una divergencia brusca, sino de una diferencia moderada dentro de un contexto general de crecimiento.
Daniel Camacho (Bridgestone)
1.- El mercado de reposición de neumáticos español ha mostrado una evolución positiva durante el primer semestre de 2026 en lo que a sell in se refiere, con un europool que cerró hasta junio en positivo, con un crecimiento en volumen del 6% Vs 2025 y una mejora notable en cuanto al mix de marca. Sin embargo, según los indicadores que manejamos en Bridgestone para medir el sell out, el volumen de ventas a usuarios finales se ha mantenido plano comparado con el primer semestre del 2025. En cualquier caso y como resumen general, podríamos decir que el mercado español ha reflejado una demanda sólida por parte del consumidor a lo largo del primer semestre del año. Más allá del crecimiento general del mercado, estamos ante una transformación progresiva del mix de producto, impulsada por una mayor demanda de neumáticos de altas prestaciones, medidas de mayor diámetro y soluciones capaces de ofrecer un mayor valor añadido.
En este contexto, destaca especialmente la evolución del segmento premium. El consumidor otorga cada vez más importancia a factores como la seguridad, las prestaciones, la durabilidad y la eficiencia a la hora de elegir sus neumáticos. Asimismo, tecnologías como All Season continúan ganando relevancia al responder a la búsqueda de soluciones versátiles y adaptadas a diferentes condiciones de uso. En términos generales, consideramos que el mercado mantiene unos fundamentos sólidos y que la evolución del sell in y el sell out está siendo razonablemente equilibrada, en línea con la demanda real.
Mario Recio (Goodyear)

1.- El mercado español de reposición de neumáticos ha mostrado estabilización con dinámicas de recuperación. A nivel sell in, el mercado acumula un crecimiento que muestra la resiliencia del canal de distribuidores. El sell out es algo más conservador, demostrando que el consumidor ralentizó la decisión de compra. La divergencia volumen vs valor muestra que el volumen se desplaza hacia segmentos de mayor precio. Los neumáticos de SUV crecieron en el primer semestre mientras que los de turismo económico crecieron en menor medida. En categorías especializadas, tanto All-Season como UUHP crecen, lo que nos indica que el mercado crece más en valor que en volumen puesto que los segmentos de mayor precio crecen en mayor medida.
Raúl Jiménez (Nexen)

1.- En el total del año 2026, la valoración es positiva, aunque claramente según ha avanzado el año, el comportamiento ha sido muy diferente. En el sell out, comenzamos el año con datos muy positivos que a partir de julio se han ido tornando en negativos, llegando a estar ligeramente por encima del año pasado o igual a fecha de acumulado agosto. Comportamiento similar en cuanto al sell in aunque con algunas diferencias pero con tendencias similares. Es llamativo el dato de la evolución del valor, manteniéndose por debajo de la inflación, lo que responde no a una subida de precios sino a cambio de mix de producto.
Alejandro Recasens (Pirelli)
1.-El balance del primer semestre es positivo tanto en valor como en volumen, aunque su evolución es más interesante en clave del primer factor, como, por otra parte, viene sucediendo de forma recurrente en los últimos años. El mercado auditado consumer ha repuntado en las ventas al canal por encima del 5% hasta junio, con un dinamismo incluso mayor para el sell out. Buena parte de este crecimiento se concentra en las medidas de mayor tamaño, con repuntes a doble dígito en llantas de 18” y, especialmente, en las de 19” y superiores. Este segmento concentra el mayor despliegue tecnológico de las marcas, lo que permite proteger mejor los márgenes y la rentabilidad del sector. En Pirelli hace años que estamos alineados con esta tendencia, y los ingresos del Grupo procedentes de estos segmentos de alto valor continúan superando el 80% a cierre del primer trimestre de 2026.
Rafael Menéndez (Sailun)
Regional Director Iberia de Sailun Tyre.
1.-El mercado español de reposición de neumáticos de turismo se mantuvo positivo durante el primer semestre del año. La demanda de sell-out se situó ligeramente por encima de la del año anterior, aunque el patrón estacional fue algo diferente de lo que normalmente esperamos. Los datos de retail disponibles indican un crecimiento en volumen de alrededor del 6,3 % interanual hasta mayo. La evolución del sell-in fue más inusual. Los volúmenes de importación aumentaron significativamente antes de la entrada en vigor de las medidas antidumping de la UE, ya que fabricantes y distribuidores trataron de asegurar el suministro antes de que entraran en vigor las nuevas condiciones comerciales. Las importaciones de neumáticos de turismo de origen asiático aumentaron un 16,4 % en el primer semestre, con China manteniéndose como una fuente de suministro importante y el Sudeste Asiático adquiriendo una relevancia creciente. Como resultado, parte del sólido comportamiento del sell-in durante el primer semestre refleja una acumulación de inventarios más que un incremento equivalente de la demanda subyacente de los consumidores.
Dentro del segmento UHP, también estamos observando que los hábitos de compra continúan evolucionando. Los consumidores y los profesionales del sector valoran cada vez más el equilibrio global entre prestaciones, seguridad, kilometraje y coste, en lugar de fijarse únicamente en el posicionamiento de la marca. La creciente confianza a lo largo de toda la cadena de valor del neumático está generando más oportunidades para los fabricantes que pueden demostrar unas prestaciones creíbles y garantizar un suministro constante. En nuestra cartera ya contamos con una cobertura de producto en medidas UHP importantes y con una base comercial consolidada en España. El siguiente paso es seguir desarrollándola mediante una disponibilidad constante, una mayor confianza de los canales y un desarrollo continuado en los segmentos relevantes.
Víctor Cañizares (Apollo)
1.-El mercado español de reposición de neumáticos consumer ha mostrado un comportamiento positivo durante el primer semestre, con una evolución favorable tanto en volumen como, especialmente, en valor. La demanda se ha mantenido sólida gracias a la estabilidad del parque circulante, el incremento de la movilidad y una creciente orientación del consumidor hacia productos de mayor valor añadido, como las llantas de mayor diámetro, los neumáticos para SUV y las soluciones all season. En este contexto, el crecimiento en valor ha sido superior al crecimiento en unidades, impulsado por una mejora continua del mix de producto y por una mayor demanda de prestaciones, seguridad y eficiencia.
Desde la perspectiva del canal, el sell out ha mostrado una evolución más dinámica que el sell in, reflejando una demanda final saludable. Al mismo tiempo, el mercado ha estado condicionado por ajustes de inventario derivados de compras anticipadas realizadas por parte de algunos operadores antes de la entrada en vigor de determinadas medidas comerciales europeas, lo que ha generado una gestión de stock más prudente durante los últimos meses. Como resultado, el primer semestre ha estado marcado por una mayor disciplina en las reposiciones y una clara búsqueda de eficiencia en toda la cadena de distribución, manteniéndose un entorno muy competitivo y sensible al precio.
Luis Miguel Cabanas (Nokian)
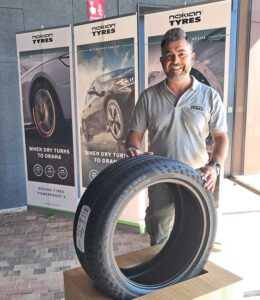
1.-El primer semestre ha confirmado una evolución positiva del mercado de reposición, aunque con un comportamiento desigual entre volumen y valor. En unidades, el crecimiento se mantiene moderado, condicionado por un entorno de consumo todavía prudente y por la estabilidad de los niveles de stock en la cadena de distribución. Sin embargo, en valor observamos una evolución más dinámica, impulsada por el mix de producto: mayor peso de las gamas premium, de las medidas de mayor llanta y de los neumáticos para SUV.
Respecto al sell-in, la demanda de nuestros distribuidores se ha mantenido estable y alineada con las necesidades reales del mercado, sin una acumulación significativa de inventario. En sell-out, la respuesta del consumidor final ha sido favorable, especialmente en los segmentos donde Nokian Tyres aporta mayor diferenciación: seguridad, prestaciones en condiciones cambiantes, durabilidad y productos adaptados a vehículos SUV y de mayor potencia. Nuestro balance, por tanto, es constructivo: el mercado no está creciendo por precio, sino por una progresiva mejora del mix y una mayor valoración de productos de calidad. Para Nokian Tyres España, esto representa una oportunidad clara para seguir ganando presencia de forma rentable, apoyándonos en una distribución selectiva, una oferta competitiva y una estrecha colaboración con nuestros socios.
2.- Pronóstico y claves de mercado para el segundo semestre: volumen vs. valor y sell in vs. sell out
Alexandre Hennión (Michelin)
2.- Afrontamos el segundo semestre con prudencia debido al contexto geopolítico internacional, que puede generar alguna incertidumbre. Pero también tenemos motivos de confianza y esperamos que el mercado mantenga una evolución estable, apoyado por unos fundamentales sólidos y por tendencias estructurales que continúan favoreciendo la creación de valor.
Más allá de la evolución puntual de los volúmenes, creemos que las claves seguirán siendo la creciente demanda de prestaciones, el peso cada vez mayor de vehículos SUV y híbridos y electrificados, y la búsqueda de soluciones que ofrezcan un menor coste total de utilización. En ese contexto, la innovación, la eficiencia y la sostenibilidad seguirán siendo los principales motores del mercado.
Pedro Teixeira (Continental)
2.- De cara al segundo semestre, prevemos un mercado consumer estable o ligeramente positivo en volumen, probablemente con un crecimiento bajo de un solo dígito al cierre del ejercicio. No esperamos una evolución completamente lineal, ya que el sell in estará condicionado por la rotación real del producto, los niveles de inventario y las decisiones de compra de la distribución. En este sentido, podrían producirse movimientos puntuales de anticipación o ajuste, especialmente ante la incertidumbre sobre precios, disponibilidad y posibles medidas comerciales sobre las importaciones. El sell out debería presentar una evolución algo más sólida, apoyado por la demanda de reposición y por la transformación progresiva del parque. Los vehículos son cada vez más grandes, pesados y potentes, lo que impulsa las llantas altas y los segmentos UHP. Para Continental, este crecimiento tiene una importancia estratégica, ya que nuestra propuesta de producto está especialmente orientada a responder a las exigencias de estos vehículos en términos de seguridad, capacidad de carga, eficiencia y comportamiento dinámico. No se trata únicamente de montar neumáticos más grandes. Son vehículos que requieren soluciones más especializadas y capaces de mantener sus prestaciones en situaciones muy diferentes de uso.
Al mismo tiempo, los neumáticos all season continuarán ganando terreno, aunque el mercado español siga teniendo un perfil mayoritariamente de verano. En valor, nuestra expectativa es algo más favorable que en volumen. La mejora del mix, el crecimiento de las medidas superiores y la mayor complejidad técnica de los vehículos deberían sostener la facturación. Sin embargo, la presión del producto asiático y la elevada sensibilidad al precio seguirán marcando la evolución de los segmentos quality y budget. En definitiva, esperamos un cierre de año ligeramente positivo, pero muy competitivo y con comportamientos diferentes según el canal y el posicionamiento de marca. Para Continental, la clave seguirá siendo trasladar al mercado el valor real del producto, especialmente en segmentos como HP/UHP, donde la seguridad, la eficiencia, la durabilidad y las prestaciones adquieren todavía más relevancia. Al final, el neumático sigue siendo el único punto de contacto del vehículo con la carretera, y esa realidad debe continuar en el centro de nuestra comunicación.
Roberto Siles (Kumho)
2.- El segundo semestre estará más condicionado por los movimientos geopolíticos que están afectando de manera significativa al precio de la energía, lo que hace que haya gran presión en el precio del transporte y por ende en los productos de consumo.
El usuario se decantará más por productos quality en detrimento de marcas premium de mayor valor y también crecerá el segmento Budget, aunque se prevé cierto desabastecimiento en algunas dimensiones lo que hará que distribuidores y fabricantes con almacenes locales puedan incrementar algo sus ventas de stock. La demanda en general sigue estable, aunque aparecen algunos síntomas de desaceleración por la situación de precios y la inestabilidad política.
Roberto Prieto (Yokohama)
2.- Esperamos un cierre de 2026 estable en volumen y positivo en valor. Más allá de la evolución de la demanda, factores como el EUDR, las medidas antidumping y la creciente exigencia en sostenibilidad marcarán cada vez más la competitividad del sector.
Isaac Ortega (Hankook)
2.- Para el segundo semestre, prevemos un mercado más pausado y equilibrado. La normalización de las importaciones y el ajuste de inventarios y preparación de los operadores para el arranque de 2027, deberían contribuir a una relación más alineada entre sell in y sell out, tras un primer semestre especialmente intenso.
De cara al cierre del año, la previsión sigue siendo de crecimiento, aunque dentro de parámetros próximos a los anticipados al inicio del ejercicio. En valor, el mercado debería continuar evolucionando ligeramente por encima del volumen, apoyado en la evolución del mix y del precio medio.
Daniel Camacho (Bridgestone)
2.- Para el segundo semestre esperamos que el mercado mantenga una evolución positiva, aunque dentro de un escenario de progresiva normalización del crecimiento. Prevemos que el volumen continúe avanzando favorablemente y que el valor presente un comportamiento algo más dinámico, respaldado por la progresiva orientación premium del mercado y por el crecimiento de segmentos de mayor valor añadido. En cuanto al sell in y al sell out, esperamos que ambos indicadores continúen evolucionando de manera equilibrada y alineada con la demanda real, un aspecto fundamental para asegurar un desarrollo saludable y sostenible del mercado.
Entre las principales tendencias para esta segunda mitad del año destacan la creciente importancia de la seguridad y las prestaciones, la evolución hacia medidas de mayor diámetro, la consolidación de los neumáticos All Season y la búsqueda de productos que ofrezcan un equilibrio óptimo entre rendimiento, durabilidad y eficiencia. Todo ello nos permite mantener una visión moderadamente optimista de cara al cierre de 2026. Esperamos un mercado que continúe creciendo y en el que, previsiblemente, el valor registre una evolución más dinámica que el volumen, impulsado por una demanda cada vez más orientada hacia soluciones de mayores prestaciones y valor añadido.
Mario Recio (Goodyear)
2.- El segundo semestre es terreno ganador para Q&B en reposición consumer, impulsado por el antidumping y la estacionalidad de AS y WI. En valor, el diferencial es positivo: los neumáticos para SUV, All-Season y UUHP consolidan su crecimiento. El crecimiento seguirá siendo mayor en valor que en volumen. Si las tendencias continúan, queda claro que el mercado de All Season (AS) está creciendo, junto con la demanda de neumáticos de mayor diámetro, especialmente de 18 pulgadas o más.
Al hilo y como ejemplo, el lanzamiento de Cooper en EMEA ha sido muy bien recibido en Iberia, y observamos claramente una demanda creciente de productos quality de alta calidad tanto por parte de los consumidores como de los retailers.
Raúl Jiménez (Nexen)
2.- Dadas las diferencias vistas en lo que va de año, esperamos un comportamiento positivo, pero más moderado que en la parte inicial del año. La gestión de stock por parte de los fabricantes y distribuidores, junto con la adaptación en reforzar la trazabilidad del producto y la planificación de las cadenas de suministro serán muy importantes.
También debemos contemplar los cambios regulatorios que entrarán en vigor en esta parte final de año y que sin duda tendrán su influencia primero en el sell in y en el sell out, así como en el valor del neumático donde se espera un repunte al alza, reflejo de las inversiones y extra costes de materias primas y aplicación del marco regulatorio.
Alejandro Recasens (Pirelli)
2.- El escenario de incertidumbre global y nacional en clave geopolítica y económica parece que volverá a marcar de forma decisiva el comportamiento del mercado en este tramo final de 2026. A priori, y salvo catástrofe global, se deberían consolidar las tendencias de la primera mitad del año, con un crecimiento que, eso sí, será mayor en valor que en volumen. Inercia de cierre, a priori, también positiva tanto en el sell in como en el sell out, aunque de una forma más moderada que en los primeros seis meses del año.
Cabrá prestar atención, como siempre, a la meteorología, que si se mantiene en línea con lo que climáticamente debería deparar un otoño habitual, podría acabar de dar un espaldarazo uno de los segmentos que más están creciendo en los últimos tiempos: el All Season. La evolución tecnológica reciente de este tipo de productos se percibe en las decisiones de compra de los consumidores, que cada vez confían más en ellos como solución todo en uno para su movilidad en un contexto climático cada vez más imprevisible.
Rafael Menéndez (Sailun)
2.- Para el segundo semestre, esperamos que el sell-out de turismo se mantenga relativamente estable, siendo el escenario más probable un crecimiento moderado del volumen para el conjunto del año. La principal variable será el sell-in. Después de la mayor acumulación de inventario registrada durante el primer semestre, el ritmo al que distribuidores y minoristas vayan consumiendo las existencias actuales determinará la velocidad de reposición durante el resto del año. Esto podría generar una separación temporal entre sell-in y sell-out: la demanda de los consumidores puede mantenerse relativamente estable mientras que los envíos de los fabricantes se moderan a medida que el canal gestiona sus inventarios. Los precios también podrían mostrar una mayor volatilidad en función de los niveles de stock, el mix de producto y la respuesta del mercado a las nuevas medidas comerciales de la UE. Por tanto, la continuidad del suministro será especialmente importante. Los fabricantes capaces de mantener la disponibilidad en las medidas principales y, al mismo tiempo, responder rápidamente a los cambios en la demanda estarán en una posición más sólida para apoyar a sus clientes y ganar cuota de mercado de cara al próximo año.
También esperamos que el impacto del nuevo entorno comercial varíe considerablemente según el fabricante. Algunas marcas de segmento budget, con una flexibilidad limitada en producción y aprovisionamiento, podrían afrontar una mayor presión, mientras que los fabricantes chinos de neumáticos que cuentan con redes internacionales de producción consolidadas disponen de más opciones para adaptar su suministro al mercado europeo. Es probable que esto siga acelerando el desplazamiento de la producción destinada a Europa hacia el Sudeste Asiático, en lugar de simplemente provocar la salida de los fabricantes chinos del mercado. Para nuestro negocio en Iberia, las prioridades siguen siendo las mismas: unas prestaciones de producto sólidas, cobertura de las medidas principales, un suministro fiable y relaciones estrechas con distribuidores y minoristas. Estos factores serán fundamentales para convertir las oportunidades de mercado en un crecimiento sostenible en el conjunto de la cartera.
Víctor Cañizares (Apollo)
2.- De cara al segundo semestre, esperamos una evolución más favorable que la registrada en la primera mitad del año, tanto por factores estacionales como por la creciente relevancia de segmentos donde Vredestein mantiene una posición histórica de liderazgo. La demanda de neumáticos all season continúa ganando protagonismo en España, mientras que las gamas winter siguen desempeñando un papel importante en determinadas regiones y perfiles de usuario. Todo ello, unido al creciente peso de las medidas de mayor diámetro y de los productos de altas prestaciones, debería permitir que el mercado cierre el ejercicio con un crecimiento más sólido en valor que en volumen.
En cuanto al canal, prevemos una convergencia progresiva entre sell in y sell out a medida que los niveles de inventario se normalicen. Los distribuidores y talleres seguirán priorizando la rotación y la rentabilidad, apoyándose cada vez más en productos capaces de aportar diferenciación y valor añadido. Asimismo, factores como el crecimiento de los neumáticos all season, las nuevas exigencias regulatorias en materia de sostenibilidad y trazabilidad, y una demanda cada vez más orientada hacia la seguridad y la eficiencia energética, deberían contribuir a un cierre de año estable y positivo para el sector.
Luis Miguel Cabanas (Nokian)
2.- El mercado continuará en una línea continuista al primer semestre y todo parece indicar un crecimiento algo más moderado en unidades, pero crecimientos muy superiores y cercanos al 5% en valor. El sell-in debe responder al consumo real y permitir a la distribución operar con niveles de stock razonables para una rotación sana y rentable, en paralelo a un sell-out cada vez más exigente pero más sólido, impulsado por la misma tendencia de los últimos años, seguridad, eficiencia, y rendimiento del neumático.
PUEDE DESCARGARSE EL NÚMERO 297 DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ
)