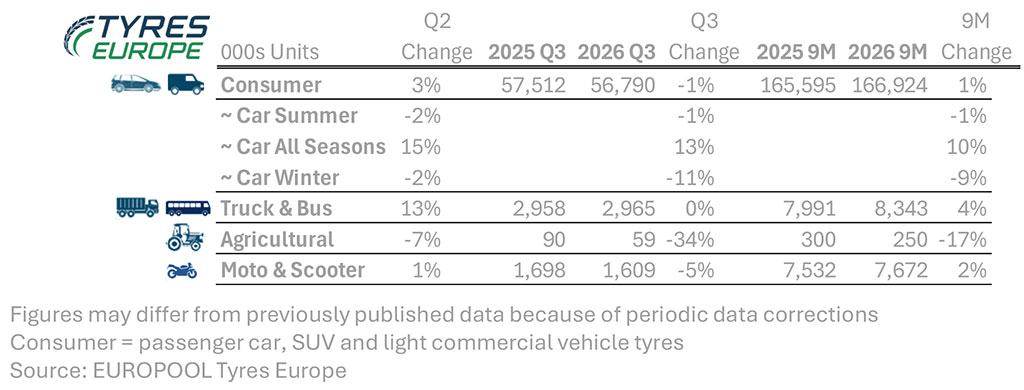
Pese a desinflarse en el tercer trimestre, el mercado europeo de reposición de neumáticos acumula hasta septiembre una subida del 1% en Consumer (turismo, furgoneta y 4×4-SUV); del 4% en el de vehículos industriales (camión, autocares y autobuses) y del 2% en el de Dos Ruedas (moto y scooter), según los datos de Tyres Europe (Asociación Europea de Fabricantes de Neumáticos) -ver cuadro adjunto-. Sin embargo, el segmento de cubiertas agrícolas sigue marchitándose al acumular una caída del 17% a cierre de septiembre respecto a hace un año. Pasen y lean.
Una información de Carlos Barrero
El mercado europeo de reposición de neumáticos se ha desinflado en el tercer trimestre, pero en la comparativa interanual con 2025 continúa con volúmenes positivos. Sí, porque según los datos recientes de Europool Tyres Europe, en el tercer trimestre las ventas de neumáticos en Europa de sus fabricantes asociados en el segmento Consumer han caído un 1%; ¡un -34% en Agro! y un -5% en Dos Ruedas, mientras que en V.I. han rodado planos.
Sin embargo, como decimos, en el acumulado del año entre enero y septiembre, en Consumer crece un 1% con 166.924.000 unidades cuando hace un año fueron 165.595.000 cubiertas. Al desgranar dichas cifras por categorías, Tyres Europe detalla que los neumáticos ‘all season’ o todotiempo siguen imparables al subir un 10% hasta septiembre, mientras las cubiertas de verano caen un 1% y las de invierno, un 9%.
A su vez, las ventas en Europa de neumáticos V.I. de los miembros asociados a Tyres Europe acumulan hasta septiembre un acelerón del 4% hasta los 8.343.000 unidades, ¡432.000 cubiertas más! respecto a los 7.991.000 neumáticos de hace un año. Y en Dos Ruedas, acumulan una subida interanual del 2% entre enero y septiembre con una cifra de 7.672.000 cubiertas, lejos de los 7.532.000 neumáticos de hace un año.
La ‘cruz’ de las ventas sigue en el segmento de neumáticos agrícolas, puesto que acumulan hasta septiembre un ‘pinchazo’ del 17%, con 250.000 cubiertas, 50.000 menos respecto a las 300.000 de hace un año, según los datos de Europool Tyres Europe.
Y en su comunicado, Tyres Europe destaca que, según las cifras de ventas de neumáticos de reposición de sus miembros correspondientes al tercer trimestre y a los primeros nueve meses de 2026, “la demanda en el segmento de consumo se modera en el tercer trimestre de 2026, mientras que los volúmenes para camiones y autobuses se mantienen estables”.
A rueda de ello, Adam McCarthy, secretario general de Tyres Europe, reconoce que “los modestos avances registrados en los primeros nueve meses no deben ocultar la debilidad del tercer trimestre. Las ventas de neumáticos para vehículos de consumo disminuyeron, ya que los elevados precios del combustible redujeron la actividad de conducción; los volúmenes para camiones y autobuses se mantuvieron estables, mientras que las ventas de neumáticos agrícolas sufrieron una caída pronunciada. Al mismo tiempo, las importaciones están migrando rápidamente de China hacia el sudeste asiático. Una recuperación sostenida en el mercado europeo de neumáticos de reposición sigue siendo esquiva, y los mecanismos de defensa comercial de Europa deben adaptarse a estos cambios en los flujos comerciales”.

Adam McCarthy, secretario general de Tyres Europe: “Los modestos avances registrados en los primeros nueve meses no deben ocultar la debilidad del tercer trimestre. Las ventas de neumáticos para vehículos de consumo disminuyeron, ya que los elevados precios del combustible redujeron la actividad de conducción; los volúmenes para camiones y autobuses se mantuvieron estables, mientras que las ventas de neumáticos agrícolas sufrieron una caída pronunciada. Al mismo tiempo, las importaciones están migrando rápidamente de China hacia el sudeste asiático. Una recuperación sostenida en el mercado europeo de neumáticos de reposición sigue siendo esquiva, y los mecanismos de defensa comercial de Europa deben adaptarse a estos cambios en los flujos comerciales”.
Para más señas, Tyres Europe detalla que “el segmento de consumo se moderó ligeramente en el tercer trimestre (-1 %), aunque mantiene un ligero crecimiento en el acumulado de los nueve meses (+1 %). La demanda sigue desplazándose hacia los neumáticos «para todas las estaciones» (all-season) (+13 % en el tercer trimestre), mientras que los neumáticos de verano y de invierno registraron descensos tanto en el trimestre como en el periodo de nueve meses. El número de kilómetros recorridos por vehículos ligeros disminuyó en el tercer trimestre, reflejando unos precios del combustible persistentemente altos y una confianza del consumidor contenida ante la persistencia del conflicto en Oriente Medio; no obstante, el ritmo de este descenso fue aproximadamente la mitad del observado en el segundo trimestre”.
Y apunta que “los volúmenes para camiones y autobuses se mantuvieron estables en el tercer trimestre tras un fuerte crecimiento en el segundo (+13 %); en el acumulado de los nueve meses, registran un incremento del 4 %. El volumen de transporte de mercancías ha resistido mejor de lo previsto en 2026, lo que ha sostenido la demanda subyacente de neumáticos de reposición. El segmento agrícola sufrió un marcado debilitamiento en el tercer trimestre (-34 %), situando el descenso acumulado en los nueve meses en el 17 %. Por su parte, los neumáticos para motocicletas y scooters cayeron un 5 % en el tercer trimestre, aunque mantienen un crecimiento del 2 % en el periodo de nueve meses”.
Tyres Europe: “Las importaciones de neumáticos para turismos y vehículos comerciales ligeros (PCLT) procedentes de China caen un 32 % hasta agosto de 2026; la oferta de la ASEAN cubre el vacío”.
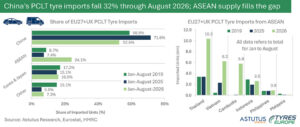
Analizando la evolución global del mercado europeo de neumáticos, Tyres Europa sigue alertando que “las importaciones de neumáticos para turismos y vehículos comerciales ligeros (PCLT) en Europa (UE27 + Reino Unido) cayeron un 7 %, hasta los 108 millones de unidades, entre enero y agosto de 2026, lo que supone un descenso de 8 millones respecto al mismo periodo de 2025. Las importaciones procedentes de China se redujeron en 26 millones de unidades (-32 %) tras la entrada en vigor, en julio de 2026, de derechos antidumping de hasta el 45,3 %; de hecho, en julio y agosto, el volumen se redujo a menos de la mitad en comparación interanual. La cuota de China en las importaciones cayó del 72 % al 53 %, y su volumen actual se acerca más a la cifra de 52 millones de unidades registrada en 2019. Los proveedores de la ASEAN —muchos de ellos plantas de propiedad china— cubrieron cerca de dos tercios del volumen perdido por China, elevando su cuota del 7 % al 24 %. Tailandia, Vietnam y Camboya suministraron, en conjunto, 22,3 millones de unidades, frente a los 5,8 millones anteriores; solo Camboya pasó de 0,1 millones a 5,8 millones. Entre otros proveedores, las importaciones desde la India se han cuadruplicado desde 2019, alcanzando los 2,4 millones de unidades. El total de las importaciones sigue situándose un 21 % por encima de los niveles registrados entre enero y agosto de 2019.
Tyres Europe: Tailandia y Vietnam siguen impulsando el crecimiento de las importaciones europeas de neumáticos para camiones y autobuses (TBR)
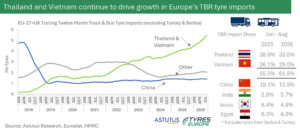
Además, Tyre Europe pone el foco en que “las importaciones de neumáticos para camiones y autobuses (TBR) en la UE27+Reino Unido, procedentes de fuera de Europa, aumentaron un 26 % hasta alcanzar los 6,0 millones de unidades entre enero y agosto de 2026, lo que supone un incremento de 1,2 millones respecto al mismo periodo de 2025. Tailandia y Vietnam aportaron el 86 % de dicho aumento: sus envíos conjuntos crecieron un 40 %, hasta los 3,7 millones de unidades, elevando su cuota del 55 % al 62 %. El volumen procedente de China aumentó solo un 4 %, situándose en 0,95 millones de unidades, mientras que su cuota cayó del 19 % al 16 %. La India más que duplicó sus envíos, alcanzando los 0,34 millones de unidades (una cuota del 6 %) y pasando a ser la cuarta mayor fuente de suministro —por delante de Corea y Egipto—, cuando anteriormente ocupaba el séptimo lugar”.
Como broche, Tyres Europe recuerda que “representa a 14 miembros corporativos cuyas ventas globales representan el 70 % del mercado mundial de neumáticos, incluyendo a 8 de los 10 principales líderes del sector. En conjunto, estos fabricantes mantienen una sólida presencia en la Unión Europea (UE) y los países candidatos, operando más de 70 plantas de producción y más de 20 centros de I+D. En total, el sector de los neumáticos genera cerca de 500.000 empleos en toda la UE”.
(LEA AQUÍ MÁS NOTICIAS DE TYRES EUROPE PUBLICADAS POR ‘EUROPNEUS’)
Tyres Europe reporta una ‘recuperación moderada’ del mercado de neumáticos en el primer trimestre
‘Pinchazo’ general del mercado europeo de reposición de neumáticos en 2025, según Tyres Europe
La ETRMA (Asociación Europea de Fabricantes de Neumáticos y Caucho) se rebautiza como Tyres Europe