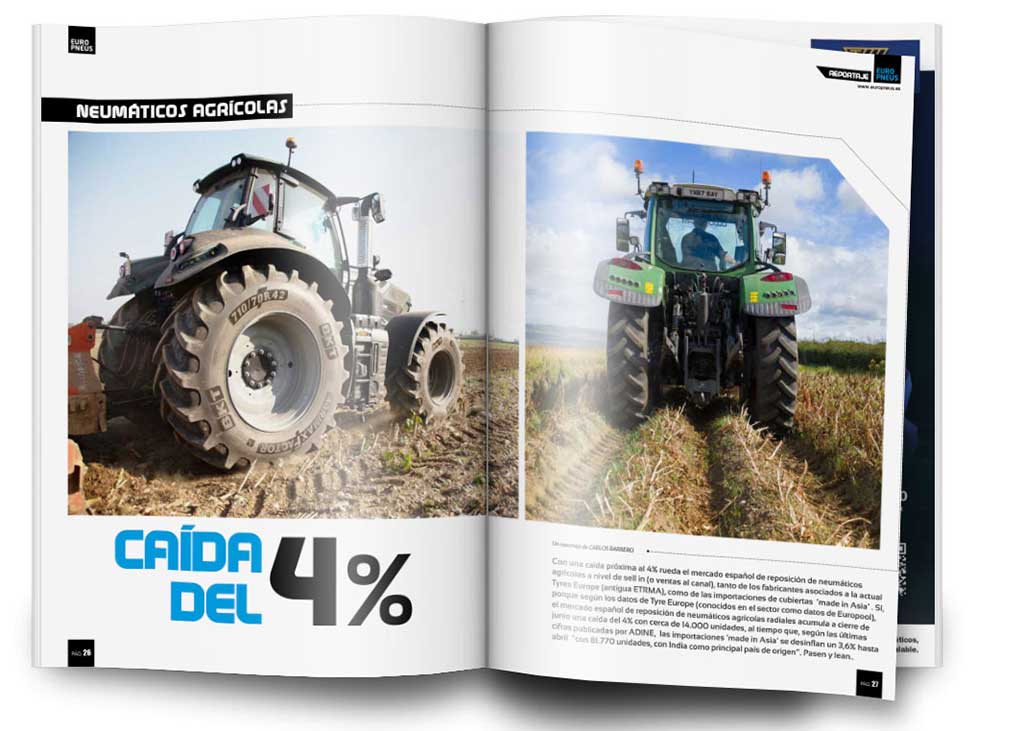
“Neumáticos agrícolas: Caída del 4%”. Así titula ‘Europneus’ el reportaje sobre la evolución y tendencias de los neumáticos agrícolas en el mercado español de reposición, que publica en su número impreso 296 de julio-agosto. Radiografía que salta del papel a esta ventana digital universal. Pasen y lean.
Un reportaje de Carlos Barrero
Con una caída próxima al 4% rueda el mercado español de reposición de neumáticos agrícolas a nivel de sell in (o ventas al canal), tanto de los fabricantes asociados a la actual Tyres Europe (antigua ETRMA), como de las importaciones de cubiertas ‘made in Asia’ . Sí, porque según los datos de Tyre Europe (conocidos en el sector como datos de Europool), el mercado español de reposición de neumáticos agrícolas radiales acumula a cierre de junio una caída del 4% con cerca de 14.000 unidades, al tiempo que, según ADINE, las importaciones ‘made in Asia’ se desinflan un 3,6% hasta abril “con 81.770 unidades, con India como principal país de origen”.
Para más señas, las ventas de cubiertas agrícolas con tecnología radia vía Europool en España han acelerado su caída en el propio mes de junio con un ‘pinchazo’ superior al 12%, y hasta mayo acumulaban una cifra próxima a 12.800 unidades. Caída que es aún mayor en el conjunto del mercado europeo de neumáticos agrícolas, pues, según los últimos datos publicados por Tyres Europe, a cierre del primer trimestre de 2026 las ventas al canal se marchitaban ¡un 11%! con cerca de 101.000 unidades, unas 13.000 cubiertas menos respecto a idéntico período del ejercicio anterior. Para contextualizar aún más, hay que recordar que el mercado europeo de neumáticos para el segmento agro cerró 2025 con un descenso del 4% y una cifra próxima a 688.000 unidades, cerca de 27.000 cubiertas menos comparadas con los 715.000 neumáticos de 2024.
No obstante, donde más llama la atención la evolución del mercado español de reposición de neumáticos agrícolas es en las importaciones de cubiertas ‘made in Asia’, que en el arranque del año parece que han roto la tendencia alcista de los últimos años. Sí, porque, según los datos de ADINE (Asociación Nacional de Distribuidores e Importadores de Neumáticos), a cierre del primer cuatrimestre las importaciones de neumáticos agrícolas o forestales ‘made in Asia’, acumulan un descenso del “3,6%, hasta las 81.770 unidades, con India como principal país de origen”. Ahora bien, respecto al propio mes de abril, ADINE señala que “en cuanto a los neumáticos agrícolas o forestales, las importaciones asiáticas permanecieron prácticamente estables, con una ligera caída del 0,3%, hasta las 25.610 unidades, lideradas por India”.
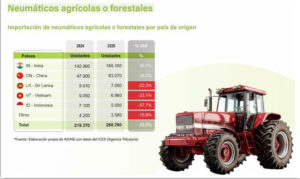
Pero no hay que olvidar que a cierre de 2025 las importaciones de neumáticos ‘made in Asia’ para el segmento agrícola/forestal en el mercado español de reposición, siempre según los datos de ADINE, crecieron un 22,5% -ver gráfico en página 36-, alcanzando 268.760 unidades, lideradas por India con 185.150 unidades (69%) y un incremento del 29,5%, seguidas de China con 63.070 cubiertas y un aumento del 34,2%, pero con fuertes ‘pinchazos’ de las importaciones vía Sri Lanka (-22,3%), Vietnam (-23,1%) e Indonesia (-57,7%). Importaciones ‘made in Asia’ de 268.760 cubiertas en 2025 que se disparan respecto a las 219.370 unidades de 2024 y más aún de las 191.670 de 2023, de ahí que llame la atención que durante el actual ejercicio se haya ‘marchitado’ dicha tendencia alcista.
Pues bien, en este contexto a la baja, al analizar la evolución del mercado español de reposición de neumáticos agrícolas en 2025 y durante el primer semestre de 2026, en volumen y valor (mix de marca y de producto), tanto a nivel de sell in (incluidas las importaciones ‘made in Asia’), como de sell out, los especialistas de Michelin destacan que “el mercado español de reposición de neumáticos agrícolas registró en 2025 una evolución positiva en volumen, impulsada en gran parte por el fuerte crecimiento de las importaciones asiáticas. Sin embargo, este crecimiento vino acompañado de una mayor presión en valor, debido a un mix más orientado a producto económico. En el primer semestre de 2026, y especialmente tras el primer trimestre, se aprecia un cambio de tendencia, con una ligera contracción de las importaciones y una mayor contención en el sell-in. En sell-out, el valor se mantiene tensionado por la competitividad en precio, aunque también detectamos que la sensibilidad hacia la salud del suelo ha aumentado. Con ello, tecnologías como Ultraflex de Michelin, desarrollada para proteger los suelos y trabajar con la máxima productividad y eficiencia a lo largo de todo el ciclo de vida de cultivo marcan la diferencia en términos de valor”.
Los expertos de San José Neumáticos, importador exclusivo de la marca BKT para la Península Ibérica, reconocen que “en sell in un incremento de 22.5% es muy significativo y demuestra la competitividad de los fabricantes asiáticos y a la tomada del mercado a las marcas premium. El arranque de 2026 se ha ralentizado muy ligeramente, lo que apunta a una normalización de los niveles de stock. En sell out la demanda tiene mucho que ver con la evolución de las campañas agrícolas y con la disponibilidad de ayudas a la inversión”.
Los especialistas de Recambios Frain, distribuidor multimarca, creen que “el mercado está viviendo una fase de normalización. Tras un 2025 con un fuerte crecimiento del sell in, impulsado principalmente por el aumento de las importaciones procedentes de Asia, durante 2026 la distribución está ajustando sus niveles de stock. En nuestro caso, el sell out continúa creciendo, aunque de forma más moderada, gracias a una estrategia de producto adaptada a las necesidades del mercado y a una oferta equilibrada entre marcas premium y marcas con una excelente relación calidad-precio”.
Los expertos de Dispnal, distribuidor especializado multimarca, apuntan que “el mercado español de reposición de neumáticos agrícolas mostró durante 2025 una evolución desigual, con comportamientos diferentes entre el sell in y el sell out. Por un lado, el sell in estuvo muy condicionado por el fuerte crecimiento de las importaciones procedentes de Asia, que aumentaron un 22,5% hasta alcanzar las 268.760 unidades. Este incremento estuvo liderado fundamentalmente por India y demuestra que las marcas de origen asiático continúan ganando presencia, especialmente en los segmentos donde el precio, la disponibilidad inmediata y la amplitud de gama tienen un peso importante en la decisión de compra. Sin embargo, este aumento de las importaciones no debe interpretarse automáticamente como un crecimiento equivalente del consumo final. Parte de ese volumen ha servido para recuperar disponibilidad, ampliar gamas y reforzar inventarios de distribuidores e importadores. Por ello, durante determinados periodos de 2025 observamos un sell in más dinámico que el sell out real de los talleres. En el conjunto del mercado se produjo una mayor polarización del mix de marca. Por una parte, permanecen las marcas premium, especialmente en tractores de elevada potencia, explotaciones intensivas y aplicaciones donde el coste por hora y la productividad son determinantes. Por otra, crece el espacio para marcas quality y marcas de importación capaces de proporcionar una relación equilibrada entre precio, prestaciones, disponibilidad y soporte comercial. También continúa enriqueciéndose el mix de producto. Aunque las cubiertas diagonales y las medidas pequeñas siguen representando una parte importante del volumen total de importación, las cubiertas radiales, las tecnologías IF y VF, las grandes dimensiones y los productos destinados a trabajar con presiones reducidas concentran una proporción cada vez mayor del valor del mercado”.
Y añaden que “durante el primer semestre de 2026 el escenario se ha moderado. Las importaciones asiáticas descendieron aproximadamente un 5% al cierre del primer trimestre, hasta unas 56.150 unidades, mientras que en el mercado europeo las ventas de neumáticos agrícolas de reposición retrocedieron un 11% durante ese mismo periodo. Este comportamiento refleja cautela en la inversión, presión sobre la rentabilidad de las explotaciones y cierto ajuste de los inventarios acumulados durante 2025. En sell out, nuestra percepción es la de un mercado estable o ligeramente descendente en unidades, pero más resistente en valor. El mayor tamaño de las máquinas, la evolución hacia neumáticos radiales y la necesidad de soluciones técnicamente más eficientes permiten sostener el valor medio, aunque la demanda se muestra muy sensible al precio y se alargan los procesos de decisión”.
Los especialistas de Maxam destacan que “el año 2025 supuso una clara recuperación para el mercado español de neumáticos de recambio agrícolas: el regreso de las lluvias reactivó los trabajos en el campo y la renovación del parque -las matriculaciones de tractores repuntaron con fuerza- y el canal repuso sus existencias, tal y como reflejan las cifras de importación. Interpretamos el primer semestre de 2026 como una normalización más que como un retroceso: las ventas a los distribuidores por parte de los importadores se moderaron ligeramente en el primer trimestre y han tendido a estabilizarse en los datos acumulados de enero a abril, un ajuste lógico de las existencias tras un 2025 muy activo, aunque las ventas al cliente final, respaldadas por la actividad agrícola, siguen siendo razonablemente sólidas. En la gama de productos, el valor sigue desplazándose hacia dimensiones mayores, la construcción radial y índices de carga más elevados. En cuanto al origen, la India está consolidando su liderazgo y ampliando la distancia con China, respaldada por una industria exportadora estructuralmente bien establecida. En nuestro caso, Maxam ha obtenido buenos resultados en el primer semestre del año, aunque nuestra cuota de mercado sigue siendo limitada: nuestro enfoque consiste en crecer paso a paso, basándonos en la calidad de nuestros productos y servicios”.
Los técnicos de Yokohama ATG (marcas Alliance y Galaxy) observan que “nuestra empresa hace un seguimiento de la cuota de mercado de los fabricantes de India, ya que estimamos que el pool de marcas europeas cada vez supone una parte menor del mercado -estimamos en torno al 25%-, de ahí que nos centremos en la parte que consideramos la más importante. Según nuestros datos, los fabricantes con origen India importaron en la Península Ibérica un 3,6% más de toneladas de producto que en el año anterior, consolidando su fortaleza en el mercado agrícola frente a los fabricantes europeos y primeras marcas. El inicio de 2026, sin embargo, empañado por las persistentes lluvias de los meses de enero y febrero, ha deslucido estas cifras con un ligero retroceso. Durante el primer trimestre, las importaciones cayeron sobre un 5% frente el mismo trimestre del año anterior, como digo, siempre con las cifras que manejamos. Estamos convencidos de que durante el resto del año, se irá recuperando el mercado del mismo modo que lo han hecho las producciones agrarias”.
Los especialistas de NEX, distribuidor especializado multimarca, analizan que “el mercado español de reposición de neumáticos agrícolas atravesó en 2025 una evolución marcada por una demanda final relativamente estable, pero muy condicionada por la rentabilidad de las explotaciones, lo que acrecentó el peso de los productos de importación. Se estima que las importaciones de neumáticos agrícolas “made in Asia” crecieron un 22,5% durante 2025. Este crecimiento refleja una mayor penetración de las marcas de precio económico y medio, favorecida por la sensibilidad al coste de agricultores, empresas de servicios y propietarios de maquinaria de cierta antigüedad. Ya en 2026, la evolución del sell in parece haber sido plana, con una demanda muy vinculada a la estacionalidad de las labores agrícolas. El distribuidor ha tendido a comprar de forma más selectiva, priorizando disponibilidad inmediata, rotación de medidas y reducción del capital inmovilizado”.
Desde CEAT consideran que “el sell in de 2025 supuso un ligero aumento respecto al año anterior, pero no se corresponde con el sell out. Este último bajó en el conjunto del año alrededor de un 2%, según nuestros cálculos. Los grandes distribuidores incrementaron sus stocks para conseguir mejores descuentos. El descenso en el sell in del primer trimestre está ocasionado por la incertidumbre por la situación económica y el incremento de costes y el precio del producto en origen. y falta de inversiones en el sector agrícola”.
NEUMÁTICOS AGRÍCOLAS: CLAVES Y TENDENCIAS
Al analizar las claves y tendencias actuales del mercado español de reposición de neumáticos agrícolas, los expertos de Yokohama TWS (marcas Trelleborg, Mitas, Maximo, Cultor e Interfit) apuntan que “el mercado del neumático agrícola está sometido a las macrotendencias económicas e incluso geopolíticas de los últimos meses, siendo su reposición un gasto que se ve influido por la coyuntura percibida en el presente y la perspectiva de medio plazo. Los costes de la producción agrícola, la estabilidad del mercado… son factores que pueden frenar la inclinación a la inversión del agricultor, quién ante la incertidumbre se refugia en la limitación del gasto. En un mercado poco dinámico como el que experimentamos en este principio de 2026, la salida o la disminución de interés de algunos fabricantes Premium ha afectado, sin duda, al mix de mercado, siendo recuperado en parte por los actores que (como en el caso de Yokohama TWS con la marca Trelleborg) siguen apostando por la excelencia, pero también por marcas asiáticas. Observamos un fuerte interés por parte de los agricultores hacia un segmento de calidad en el que se refugian los usuarios en estos momentos de incertidumbre sin querer deslizarse hacia el segmento ‘barato’ que no se adapta a según qué utilización. La monta de un neumático agrícola no es una compra impulsiva, sino una inversión necesaria en un elemento clave para la rentabilidad de la explotación y la rentabilidad del negocio. Teniendo esto en mente, es la labor del especialista aconsejar el producto que más se adapta a las exigencias de cada labor. Nuestros partners tienen claro que, en un momento de prudencia del mercado, es fundamental tener rango de productos a disposición para cubrir de la mejor manera todas las necesidades, acertando con el “justo” nivel de calidad precio que cada usuario necesita. Trelleborg es el producto para quienes buscan la excelencia técnica, en entornos de alta productividad y excelencia. Mitas, aún más con sus nuevas gamas de tracción radial Granterra, pone al alcance de un más amplio abanico de usuarios la tecnología PFO, con una relación calidad-precio- rentabilidad única. Y para quienes tengan un uso menos exigente y busquen la confianza de un producto fabricado con estándares de calidad elevados y que cumpla con su función, podemos ofrecer Cultor y Máximo. En resumen, la clave es ofrecer siempre el producto que más se ajusta a las necesidades reales del usuario, con un asesoramiento técnico que nuestra red de talleres colaboradores es capaz de proporcionar.”
San José Neumáticos y Accesorios: “El mercado de reposición de neumáticos agrícolas atraviesa una etapa de transformación, marcada por una cada vez mayor profesionalización del agricultor, la evolución de la tecnología y un entorno económico que exige un control muy estricto de los costes de explotación. La tendencia del mercado podrá evolucionar hacia un crecimiento más basado en el valor que en el volumen. Para poder prescribir correctamente un neumático agrícola, el taller tiene que comprender el tipo de trabajo que realiza cada agricultor, las características de su maquinaria y las necesidades específicas de su explotación”.
A rueda de ello, en San José Neumáticos y Accesorios destacan que “el mercado de reposición de neumáticos agrícolas atraviesa una etapa de transformación, marcada por una cada vez mayor profesionalización del agricultor, la evolución de la tecnología y un entorno económico que exige un control muy estricto de los costes de explotación. La tendencia del mercado podrá evolucionar hacia un crecimiento más basado en el valor que en el volumen. Para poder prescribir correctamente un neumático agrícola, el taller tiene que comprender el tipo de trabajo que realiza cada agricultor, las características de su maquinaria y las necesidades específicas de su explotación. Es fundamental, para la fidelización de su cliente, que el neumático a prescribir asegure las solicitudes del equipo y del trabajo a desarrollar, garantizando una campaña tranquila y con productividad al usuario. Después es fundamental contar con el soporte técnico de la marca de neumáticos, la garantía de stock y de suministro y de continuidad de stock. Solo así es posible ofrecer la solución más adecuada para maximizar el rendimiento, la productividad y la rentabilidad. Para ello, es fundamental contar con una gama de productos amplia y diversificada que permita dar respuesta a cualquier aplicación, y es precisamente esa una de las grandes fortalezas de BKT. Al mismo tiempo, el cliente actual es mucho más exigente e informado y busca disponibilidad inmediata, asesoramiento técnico especializado, un contacto cercano para resolver cualquier incidencia y, sobre todo, un servicio posventa ágil y eficaz”.
Para Michelin, “el mercado está marcado por una creciente dualidad entre producto de entrada, muy impulsado por importaciones asiáticas, y soluciones de alto valor añadido vinculadas a productividad, durabilidad, cuidado del suelo y eficiencia operativa. El agricultor profesional es cada vez más exigente y busca reducir costes por hectárea, lo que abre oportunidades para neumáticos tecnológicamente avanzados como los de Michelin. Las importaciones “made in Asia” continúan ganando protagonismo estructural, aunque con cierta normalización en 2026 tras el fuerte crecimiento previo. Este fenómeno presiona al conjunto del mercado y obliga a reforzar los argumentos de valor frente al precio de adquisición. Paralelamente, se consolida la importancia del asesoramiento técnico y del servicio como elementos diferenciales”.
NEUMÁTICOS AGRÍCOLAS: ARGUMENTOS DE VENTA Y PRONÓSTICO
En Maxam consideran que “la clave estructural reside en el parque de tractores. Los datos de matriculación muestran una profunda transformación: los tractores de más de 150 hp ya representan alrededor del 36 % de las matriculaciones (frente a aproximadamente el 20% a lo largo de la década anterior), el segmento de gama media se está contrayendo, mientras que los tractores estrechos para viñedos, olivares y huertos mantienen su peso como una característica claramente española. De ello se derivan tres tendencias en materia de neumáticos. En primer lugar, la composición de los recambios se está desplazando hacia llantas de 38–42’’, índices de carga elevados y tecnologías IF/VF, con un valor medio por unidad al alza. En segundo lugar, el amplio y envejecido parque de tractores de gama media —las matriculaciones anuales se mantienen muy por debajo de los niveles anteriores a 2008— sustenta una demanda estable de tamaños estándar, en los que los usuarios dan prioridad a la disponibilidad, la uniformidad y el coste por hora. En tercer lugar, los neumáticos estrechos y especializados seguirán siendo un segmento relevante y con gran intensidad de servicio. En cuanto a las importaciones asiáticas, el liderazgo de los principales fabricantes indios es estructural y las cifras aduaneras deben interpretarse como el flujo de suministro a través de los canales de distribución, no como la demanda de los usuarios finales directamente”.
Dispnal: “La primera gran tendencia es la polarización del mercado. El agricultor diferencia cada vez más entre aquellas aplicaciones en las que necesita la máxima tecnología y aquellas en las que busca controlar la inversión. Esto abre espacio a marcas quality que sepan ofrecer fiabilidad, una gama completa y una relación coste-rendimiento claramente explicable. La segunda tendencia es el crecimiento de la oferta procedente de Asia, especialmente de India. Estas importaciones han ampliado mucho las opciones disponibles y han elevado la presión competitiva sobre los precios. No obstante, no todo el producto importado es comparable. En un neumático agrícola deben valorarse la capacidad de carga, la calidad de la carcasa, la tracción, la resistencia a cortes y fatiga, la regularidad de fabricación, el servicio de garantía y la continuidad futura de las medidas. Otra tendencia clara es la radialización: el mercado se orienta progresivamente hacia neumáticos radiales, perfiles más anchos, mayor volumen de aire y tecnologías capaces de trabajar con menor presión”.
Para Dispnal, “la primera gran tendencia es la polarización del mercado. El agricultor diferencia cada vez más entre aquellas aplicaciones en las que necesita la máxima tecnología y aquellas en las que busca controlar la inversión. Esto abre espacio a marcas quality que sepan ofrecer fiabilidad, una gama completa y una relación coste-rendimiento claramente explicable. La segunda tendencia es el crecimiento de la oferta procedente de Asia, especialmente de India. Estas importaciones han ampliado mucho las opciones disponibles y han elevado la presión competitiva sobre los precios. No obstante, no todo el producto importado es comparable. En un neumático agrícola deben valorarse la capacidad de carga, la calidad de la carcasa, la tracción, la resistencia a cortes y fatiga, la regularidad de fabricación, el servicio de garantía y la continuidad futura de las medidas. Otra tendencia clara es la radialización: el mercado se orienta progresivamente hacia neumáticos radiales, perfiles más anchos, mayor volumen de aire y tecnologías capaces de trabajar con menor presión. El objetivo es mejorar la superficie de contacto, reducir la compactación del suelo, aumentar la capacidad de tracción y disminuir el deslizamiento y el consumo de combustible. También crece la importancia de las tecnologías IF y VF, especialmente en maquinaria de mayor potencia, trabajos intensivos y explotaciones en las que el agricultor mide con mayor precisión sus costes operativos. Estas soluciones permiten transportar más carga a igual presión o trabajar con menos presión manteniendo la carga, siempre que el neumático sea correctamente dimensionado y utilizado. La disponibilidad inmediata se ha convertido igualmente en un argumento decisivo. La agricultura trabaja con ventanas de tiempo muy cortas y una inmovilización durante una campaña puede generar pérdidas muy superiores a la diferencia de precio entre dos neumáticos. Por tanto, disponer de stock, logística fiable y respuesta técnica rápida es hoy tan importante como el propio producto. Por último, el mercado evoluciona desde la simple venta de una medida hacia la prescripción de una solución. El profesional debe conocer la máquina, el apero, la carga, la velocidad, el tipo de terreno, el número de horas de trabajo y el uso en carretera antes de recomendar un producto”.
Los expertos de Recambios Frain argumentan que “la tendencia pasa por ofrecer al agricultor soluciones que mejoren la productividad y reduzcan el coste por hora de trabajo. Los neumáticos de mayor tecnología siguen teniendo un peso importante, pero las marcas asiáticas continúan consolidándose gracias a la mejora de su calidad y competitividad. En nuestro caso, estamos registrando un crecimiento muy importante de MRF Tyres, una marca por la que apostamos desde hace unos meses y que está teniendo una excelente aceptación en el mercado. MRF Tyres, el mayor fabricante de neumáticos de la India y uno de los mayores fabricantes de neumáticos del mundo, ofrece un producto contrastado y una excelente relación calidad-precio, lo que está impulsando su demanda entre nuestros clientes. Al mismo tiempo, nuestras marcas premium mantienen un sell out estable, confirmando que siguen siendo la opción de referencia para los usuarios que buscan las máximas prestaciones. En este segmento destaca especialmente Nokian Tyres, que continúa reforzando su posicionamiento con soluciones de alto valor añadido. El modelo Soil King VF, desarrollado con tecnología VF (Very High Flexion), permite trabajar con menores presiones de inflado, aumentando la superficie de contacto con el suelo para mejorar la tracción, reducir la compactación y optimizar el consumo de combustible. El precio sigue siendo importante, pero cada vez pesa más el asesoramiento profesional. Elegir el neumático adecuado en función del tipo de explotación, la carga o la presión de trabajo permite mejorar la tracción, reducir la compactación del suelo y alargar la vida útil del neumático. Además, un buen servicio posventa y la asistencia técnica son factores cada vez más valorados por el agricultor”.
Recambios Frain: “La tendencia pasa por ofrecer al agricultor soluciones que mejoren la productividad y reduzcan el coste por hora de trabajo. Los neumáticos de mayor tecnología siguen teniendo un peso importante, pero las marcas asiáticas continúan consolidándose gracias a la mejora de su calidad y competitividad”.
Siguiendo con las claves y tendencias, para Yokohama ATG, “ante la entrada en el mercado de un número creciente de marcas procedentes de Asia, se abre un abanico de posibilidades para los importadores y grandes clientes, que pueden obtener alguna marca en exclusiva para contribuir a mejorar sus márgenes. Desde hace unos años, el estrechamiento en márgenes de esta industria hace que los profesionales eviten la competencia de la mano de marcas exclusivas o que al menos, les protejan un área de influencia. Del mismo modo, algunas marcas se están empezando a saltar la cadena de distribución y comienzan a vender directamente desde fábrica a grandes clientes, capaces de asumir la compra de contenedores completos. Esto se está dando fundamentalmente en fabricantes de neumáticos de OTR. La tendencia en este sentido es clara, cada vez más marcas asiáticas, alguna de ellas del mismo fabricante, que permiten trabajar en exclusiva a la vez que se acorta el canal de distribución”.
En NEX analizan que “el mercado se está dividiendo entre dos grandes tipos de demanda, ganando mucho protagonismo los clientes que priorizan el precio inicial y aceptan marcas menos conocidas, que cada vez ofrecen mejores rendimientos, mayores gamas y cada vez más confianza. Aunque las importaciones descendieran durante el inicio de 2026, la tendencia de fondo continúa siendo una mayor presencia de producto asiático”.
Y CEAT argumenta que “continúa la tendencia hacia la radialización y a neumáticos de baja compactación, pero siempre con una influencia muy seria del precio. Aquí es donde triunfan sobre todo las marcas indias como CEAT: las prestaciones que ofrece respecto al precio supone la mejor oferta del mercado para el agricultor”.
Al enumerar los principales argumentos de venta-posventa que debe esgrimir un taller especialista a la hora de prescribir un neumático agrícola a los clientes, la mayoría de los expertos consultados por ‘Europneus’ coincide en que “la recomendación tiene que ir ligada a la tendencia principal de vehículos/cultivos de sus zonas. En este sentido distinguimos 3 características principales: 1.-Vehículos de alta potencia: El cliente ha realizado una inversión importante y debería enfocarse en obtener un rendimiento acorde que justifique la inversión. El taller tendrá que potenciar las características de menor coste total operativo de los neumáticos. En este caso, la tecnología VF aporta una mayor tracción y una menor compactación del terreno, ahí destacaría un menor tiempo operativo de labor con el menor consumo de combustible y al mismo tiempo la menor compactación interviene para una mayor producción por hectárea. Implicando menor coste y mayor ingreso. 2.-Vehículos de potencia media: Son los tractores para todo, muy versátiles y al final con el que más tiempo está el cliente pero no para trabajos específicos. El taller debe enfocarse en ofrecer un producto fiable con una clara orientación a calidad/precio justo. 3.-Vehículos especializados: Cada día se exige más capacidad para reducir tiempos de espera y recarga, por ello la capacidad de carga y fiabilidad es vital. Para estos casos, el taller se tendrá que enfocar en la capacidad de carga y la fiabilidad que ellos mismos han podido confirmar con sus ventas. La recomendación y sugerencia de los especialistas es la mejor referencia.”
Como broche, pronostican que “el mercado se va a mantener estable y el cierre de 2026 será de crecimiento moderado con la preferencia por neumáticos de alto rendimiento, exigencias de una agricultura cada vez más eficiente, con la sostenibilidad y la optimización del coste total de explotación (TCO) a ganar peso en la decisión de compra. Normalizados los niveles de stock en la distribución, confiamos en que la reposición mantenga un comportamiento positivo, apoyada por la actividad del sector agrícola y por una demanda cada vez más orientada a neumáticos de mayor eficiencia y rentabilidad”.
PUEDE DESCARGARSE EL NÚMERO 296 DE LA REVISTA ‘EUROPNEUS’ PINCHANDO AQUÍ


